
Vous venez de l’étranger pour travailler en France, et l’on vous a parlé du régime des impatriés : une partie de votre rémunération pourrait échapper à l’impôt sur le revenu pendant plusieurs années. Mais concrètement, combien ? La prime d’impatriation, le « forfait de 30 % », les jours de travail à l’étranger, les plafonds de 50 % et de 20 % : ces notions se combinent selon un ordre précis, qui déroute souvent les nouveaux arrivants.
Ce guide détaille le calcul pas à pas, en partant de zéro, avec trois exemples chiffrés et des schémas. Pour les conditions générales du régime, voir aussi notre guide pratique sur le régime des impatriés (article 155 B).
En bref
- Le régime des impatriés (article 155 B du CGI) concerne en principe les salariés et certains dirigeants venus de l’étranger travailler en France, qui n’avaient pas leur domicile fiscal en France pendant les 5 années civiles précédant leur arrivée. Il dure jusqu’au 31 décembre de la 8e année suivant la prise de fonctions.
- Peuvent être exonérées : la prime d’impatriation (montant réel prévu au contrat ou, sur option, forfait de 30 % de la rémunération) et la part de rémunération correspondant aux jours de travail à l’étranger.
- La rémunération qui reste imposable doit en principe être au moins égale à la rémunération de référence d’un poste comparable en France ; sinon, l’exonération de la prime est réduite.
- Le total exonéré est plafonné : au choix, 50 % de la rémunération totale, ou 20 % de la rémunération imposable pour la seule part des jours à l’étranger.
- S’y ajoute une exonération d’impôt sur le revenu de 50 % de certains revenus de placements et plus-values de source étrangère.
- Chaque contrat et chaque parcours sont différents : il est recommandé de faire vérifier le calcul et les justificatifs par un avocat avant de déposer votre déclaration.
Sommaire
- 1. Le régime des impatriés en quelques mots
- 2. Le calcul en quatre étapes
- 3. Exemple 1 : Paul, une prime prévue au contrat
- 4. Exemple 2 : Sofia, le forfait de 30 % et quelques jours à l’étranger
- 5. Exemple 3 : Marc, beaucoup de déplacements et un plafond qui s’applique
- 6. Et les revenus de placements étrangers ?
- 7. Comment déclarer ?
- Les erreurs les plus fréquentes
- FAQ
- Textes de référence
1. Le régime des impatriés en quelques mots
Le régime vise à attirer en France des salariés et dirigeants venant de l’étranger, qu’ils soient recrutés directement à l’étranger par une entreprise établie en France ou envoyés par un groupe étranger dans sa filiale française. Trois conditions principales s’appliquent en principe :
- ne pas avoir eu son domicile fiscal en France pendant les cinq années civiles précédant celle de la prise de fonctions ;
- avoir, pendant la durée du régime, son domicile fiscal en France (foyer ou lieu de séjour principal et activité professionnelle principale en France) ;
- exercer une activité salariée (ou de dirigeant assimilé) dans une entreprise établie en France.
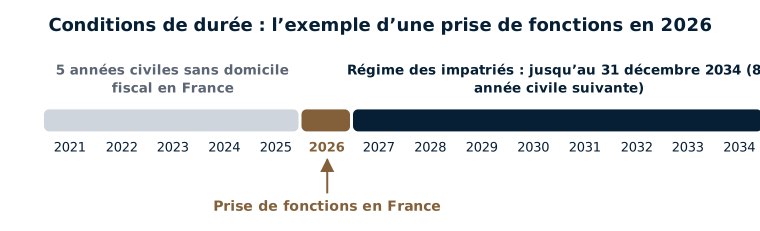
Pour une prise de fonctions en 2026, il faut donc en principe ne pas avoir été domicilié fiscalement en France de 2021 à 2025 ; le régime peut alors s’appliquer jusqu’au 31 décembre 2034. Un changement de poste au sein de l’entreprise ou du groupe ne prolonge pas cette durée.
2. Le calcul en quatre étapes
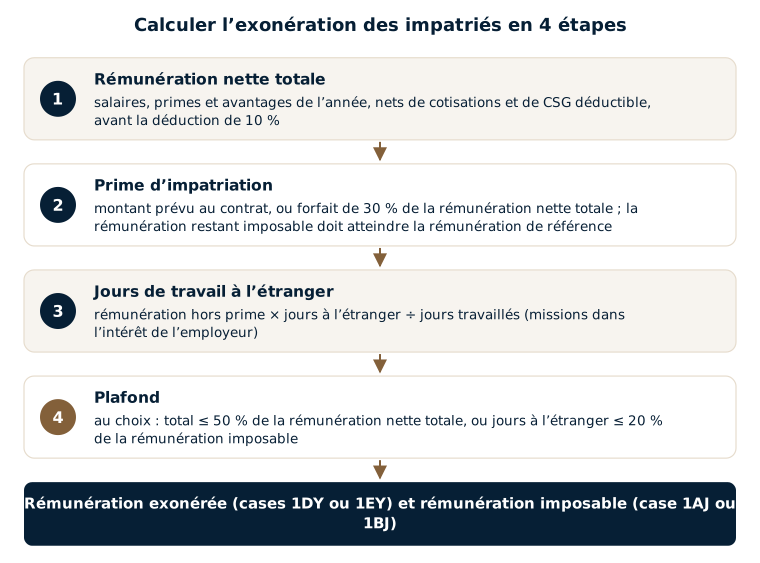
Le calcul suit toujours le même ordre, résumé par le schéma ci-dessous. Les montants retenus sont des rémunérations nettes : après cotisations sociales et CSG déductible, mais avant la déduction forfaitaire de 10 % pour frais professionnels.
Étape 1 : la rémunération nette totale
C’est l’ensemble des salaires, primes et avantages de l’année, prime d’impatriation comprise, nets de cotisations sociales et de CSG déductible. Les gains d’épargne salariale et ceux liés aux stock-options ou actions gratuites ne sont pas pris en compte dans ce calcul.
Étape 2 : la prime d’impatriation
- Prime réelle : le montant prévu par le contrat de travail (ou un avenant) établi avant la prise de fonctions, ou déterminé selon des critères objectifs qu’il fixe (par exemple un pourcentage du salaire, un logement fourni).
- Forfait de 30 % : sur option, la prime est réputée égale à 30 % de la rémunération nette totale. Selon les commentaires administratifs, cette option est ouverte à tous les impatriés depuis le 16 novembre 2018. Plusieurs tribunaux administratifs ont toutefois jugé qu’elle supposait un supplément de rémunération lié à l’impatriation prévu au contrat : la rédaction du contrat mérite d’être vérifiée.
Le contrôle de la rémunération de référence : après déduction de la prime, la rémunération restant imposable doit en principe être au moins égale à celle versée pour des fonctions analogues dans l’entreprise ou dans des entreprises similaires établies en France. Si elle est inférieure, la différence est réintégrée : l’exonération de la prime est réduite d’autant. L’employeur établit souvent une attestation sur ce point.
Étape 3 : la part des jours de travail à l’étranger
La rémunération correspondant aux missions effectuées à l’étranger, dans l’intérêt direct et exclusif de l’employeur, peut aussi être exonérée. À défaut de règle prévue au contrat, l’administration admet un calcul au prorata : rémunération (hors prime d’impatriation) × jours travaillés à l’étranger ÷ jours travaillés dans l’année. Les preuves des déplacements (billets, factures d’hôtel, notes de frais, ordres de mission) méritent d’être conservées.
Étape 4 : les plafonds
Le contribuable peut en principe choisir le plafond le plus favorable :
- plafond global : prime + part des jours à l’étranger ≤ 50 % de la rémunération nette totale ;
- plafond des jours à l’étranger : la seule part des jours à l’étranger ≤ 20 % de la rémunération imposable (hors prime), la prime restant exonérée en totalité.
3. Exemple 1 : Paul, une prime prévue au contrat
Paul est recruté à l’étranger par une entreprise parisienne. Son contrat, signé avant son arrivée, prévoit une prime d’impatriation de 30 000 € par an. Sa rémunération nette totale est de 150 000 €, prime comprise. La rémunération de référence d’un poste comparable est de 110 000 €. Il ne travaille pas à l’étranger.
| Étape | Calcul | Montant |
|---|---|---|
| Rémunération nette totale | — | 150 000 € |
| Prime d’impatriation (contrat) | — | 30 000 € |
| Contrôle de la référence | 150 000 € − 30 000 € = 120 000 € ≥ 110 000 € | respecté |
| Plafond de 50 % | 150 000 € × 50 % = 75 000 € | non atteint |
| Rémunération exonérée | — | 30 000 € |
| Rémunération imposable (avant déduction de 10 %) | — | 120 000 € |
Variante : si la rémunération de référence était de 125 000 €, la rémunération restant imposable (120 000 €) serait inférieure de 5 000 € : ces 5 000 € seraient réintégrés, et l’exonération de la prime ramenée à 25 000 €.
4. Exemple 2 : Sofia, le forfait de 30 % et quelques jours à l’étranger
Sofia est envoyée par la société mère étrangère de son groupe dans la filiale française. Son contrat prévoit un supplément de rémunération lié à son installation en France, sans en fixer le montant ; elle opte pour le forfait de 30 %. Sa rémunération nette totale est de 140 000 € ; la rémunération de référence est de 90 000 €. Elle a travaillé 220 jours dans l’année, dont 22 jours en mission à l’étranger pour son employeur.
| Étape | Calcul | Montant |
|---|---|---|
| Prime forfaitaire | 140 000 € × 30 % | 42 000 € |
| Contrôle de la référence | 140 000 € − 42 000 € = 98 000 € ≥ 90 000 € | respecté |
| Part des jours à l’étranger | 98 000 € × 22 ÷ 220 | 9 800 € |
| Plafond global de 50 % | 42 000 € + 9 800 € = 51 800 € ≤ 70 000 € | respecté |
| Rémunération exonérée | — | 51 800 € |
| Rémunération imposable (avant déduction de 10 %) | 140 000 € − 51 800 € | 88 200 € |
Avec un plafond qui n’est pas atteint, le choix entre les deux plafonds ne change rien pour Sofia cette année.
5. Exemple 3 : Marc, beaucoup de déplacements et un plafond qui s’applique
Marc a une rémunération nette totale de 200 000 €, dont une prime d’impatriation contractuelle de 60 000 €. La rémunération de référence est de 120 000 €. Il a travaillé 220 jours, dont 80 jours à l’étranger pour son employeur.
| Étape | Calcul | Montant |
|---|---|---|
| Prime d’impatriation | 200 000 € − 60 000 € = 140 000 € ≥ 120 000 € | 60 000 € |
| Part des jours à l’étranger | 140 000 € × 80 ÷ 220 | 50 909 € |
| Total avant plafond | 60 000 € + 50 909 € | 110 909 € |
| Option 1 : plafond global de 50 % | 200 000 € × 50 % | 100 000 € |
| Option 2 : jours à l’étranger limités à 20 % | 60 000 € + (140 000 € × 20 % = 28 000 €) | 88 000 € |
| Rémunération exonérée (option la plus favorable) | option 1 | 100 000 € |
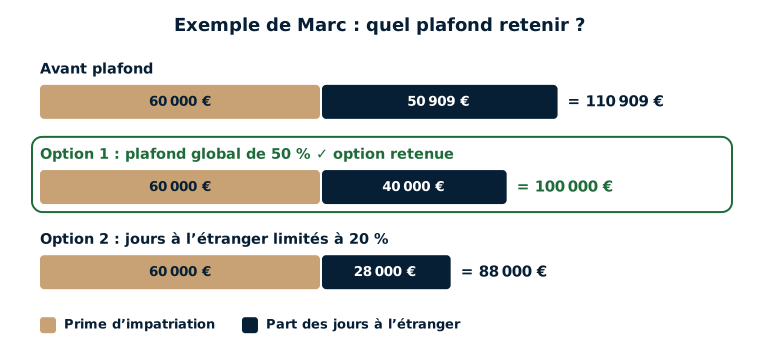
Marc a intérêt, cette année, à retenir le plafond global : 100 000 € exonérés, 100 000 € imposables. Le résultat peut s’inverser une autre année, par exemple si les déplacements diminuent ; le calcul se refait donc chaque année.
6. Et les revenus de placements étrangers ?
Pendant la même période, l’impatrié peut aussi bénéficier d’une exonération d’impôt sur le revenu de 50 % sur certains revenus de source étrangère : dividendes et intérêts versés par une personne établie hors de France, certains produits de droits d’auteur ou de brevets, et plus-values de cession de titres, lorsque le payeur ou l’émetteur est établi dans un État ayant conclu avec la France une convention d’assistance administrative. Cette exonération ne vaut que pour l’impôt sur le revenu : les prélèvements sociaux portent en principe sur la totalité.
Par exemple, si Sofia perçoit 1 000 € de dividendes d’une société étrangère qui remplissent ces conditions, 500 € sont en principe exonérés d’impôt sur le revenu, les 500 € restants étant imposés selon les règles habituelles, et les prélèvements sociaux étant calculés sur 1 000 €. Par ailleurs, pour l’impôt sur la fortune immobilière, les nouveaux résidents bénéficient en principe de règles favorables pendant cinq ans (article 964 du CGI), présentées dans notre guide sur le régime des impatriés.
7. Comment déclarer ?
- La rémunération imposable figure en principe dans le montant prérempli de la case 1AJ (déclarant 1) ou 1BJ (déclarant 2), à vérifier.
- Les salaires et primes exonérés sont portés, pour information, en case 1DY (déclarant 1) ou 1EY (déclarant 2) de la déclaration complémentaire n° 2042-C : ils ne sont pas imposés, mais entrent dans le revenu fiscal de référence.
- Les revenus de placements étrangers exonérés à 50 % se déclarent via le formulaire 2047, avec les cases 2DM (revenus) et 3VQ (plus-values) de la déclaration 2042-C.
- Les comptes ouverts à l’étranger se déclarent chaque année : voir notre guide formulaire 3916 : comment déclarer un compte à l’étranger, pas à pas.
Notre article comment déclarer la prime d’impatriation ? détaille ces rubriques. Si une erreur est découverte après coup, il est recommandé de consulter un avocat avant toute démarche : selon les cas, une déclaration rectificative ou une réclamation peut être une solution appropriée.
Les erreurs les plus fréquentes
- Calculer le forfait de 30 % sur le salaire brut ou sur le salaire après déduction de 10 %, au lieu de la rémunération nette totale.
- Oublier le contrôle de la rémunération de référence, ou ne pas disposer de justificatifs sur ce point.
- Calculer la part des jours à l’étranger sur une rémunération qui inclut la prime d’impatriation.
- Compter comme jours à l’étranger des jours de congé ou de voyage, ou ne pas conserver les preuves des missions.
- Ne pas comparer chaque année les deux plafonds.
- Oublier de déclarer les montants exonérés en cases 1DY ou 1EY, ou les comptes étrangers sur le formulaire 3916.
- Penser que le régime continue au-delà de la 8e année, ou qu’un changement de poste le prolonge.
FAQ
Le forfait de 30 % est-il toujours plus intéressant que la prime réelle ?
Pas nécessairement : tout dépend du montant de la prime prévue au contrat, de la rémunération de référence et des jours travaillés à l’étranger. La comparaison se fait chiffres en main, idéalement avec votre avocat, en tenant compte des années suivantes.
Mon contrat ne mentionne aucune prime d’impatriation : puis-je bénéficier du régime ?
L’option pour le forfait de 30 % peut, selon les cas, être envisagée. Plusieurs décisions de tribunaux administratifs ont toutefois exigé un supplément de rémunération lié à l’impatriation : la rédaction du contrat et les circonstances de votre recrutement méritent une analyse avant toute décision.
Comment prouver mes jours de travail à l’étranger ?
Par tous moyens : ordres de mission, billets, cartes d’embarquement, factures d’hôtel, notes de frais, agenda professionnel. Ces pièces n’ont pas à être jointes à la déclaration, mais il est prudent de les conserver pour pouvoir les produire en cas de demande de l’administration.
Je suis arrivé en France en cours d’année : le calcul est-il différent ?
Le calcul porte sur la rémunération de la période d’activité en France. L’année d’arrivée soulève aussi d’autres questions (résidence fiscale, revenus perçus avant l’arrivée) : voir notre article sur le changement de résidence fiscale en cours d’année.
Les montants exonérés comptent-ils quelque part ?
Ils ne sont pas imposés, mais ils sont pris en compte dans le revenu fiscal de référence, qui sert notamment à certaines prestations et à la contribution sur les hauts revenus. C’est pourquoi ils sont déclarés en cases 1DY ou 1EY.
Que se passe-t-il si je change d’employeur pendant les huit ans ?
Selon les commentaires administratifs, le régime peut en principe continuer en cas de changement de poste dans la même entreprise ou de mobilité au sein du groupe, dans la limite de la durée initiale. Un changement d’employeur hors du groupe soulève d’autres questions, qui méritent une analyse au cas par cas.
Textes de référence
- Code général des impôts : article 155 B (régime des impatriés), article 4 B (domicile fiscal), article 1417 (revenu fiscal de référence), article 964 (impôt sur la fortune immobilière des nouveaux résidents).
- BOFiP : BOI-RSA-GEO-40-10-10 (champ d’application et durée), BOI-RSA-GEO-40-10-20 (rémunérations exonérées, plafonds et exemples), BOI-RSA-GEO-40-10-30 (revenus passifs de source étrangère).
- Déclaration complémentaire n° 2042-C : cases 1DY, 1EY, 2DM et 3VQ ; formulaire n° 2047.
Rédaction du contrat, rémunération de référence, décompte des jours à l’étranger, choix du plafond, articulation avec les revenus de placements : le régime des impatriés est avantageux mais exigeant. Me Uzan, avocat fiscaliste à Paris, analyse votre contrat, vérifie le calcul année par année et prépare vos déclarations. Voir aussi notre page régime des impatriés (article 155 B), ou prenez rendez-vous.
