¿Se comunica al fisco francés su cuenta en Suiza, Portugal, Singapur, Dubái o China? La respuesta depende en gran parte de una lista: la de los países y territorios que aplican el intercambio automático de información sobre cuentas financieras, conocido por su sigla inglesa CRS (Common Reporting Standard, en francés « norme commune de déclaration »), y que, en principio, transmiten esa información a Francia.
Este artículo ofrece la lista completa, en una tabla sencilla, actualizada a 2 de noviembre de 2026, y la explica paso a paso: qué hace el banco extranjero, qué recibe el fisco francés, cuánto tarda en general en reaccionar y el caso particular de Estados Unidos. Solo trata de la fiscalidad francesa. Si usted tiene una cuenta en el extranjero que no se ha declarado, el análisis de su situación por un abogado permite determinar, antes de dar cualquier paso, las soluciones más adecuadas.
En resumen
- Con el CRS, los bancos y demás entidades financieras de un gran número de países identifican en principio cada año las cuentas de sus clientes residentes en Francia y transmiten información al fisco francés, a través de su propia administración tributaria.
- A 2 de noviembre de 2026, la lista oficial francesa incluye 119 países y territorios, entre ellos los otros 26 países de la Unión Europea, Suiza, el Reino Unido, Mónaco, Singapur, Hong Kong, los Emiratos Árabes Unidos, China, Israel y Canadá: véase la tabla más abajo.
- El fisco recibe, en principio, la identidad del titular, el número de la cuenta, su saldo a 31 de diciembre y las rentas del año, a más tardar el 30 de septiembre del año siguiente, sin importe mínimo para las cuentas de particulares.
- Estados Unidos no aplica el CRS: transmite, en principio, información más limitada en virtud del acuerdo llamado «FATCA», celebrado con Francia en 2013.
- Que un país no figure en la lista no exime, en principio, de declarar la cuenta en Francia cada año (formulario 3916).
- En mi práctica, el fisco reacciona en general entre uno y dos años después de recibir la información. En caso de cuenta no declarada, se recomienda que un abogado analice la situación antes de dar cualquier paso.
Índice
- ¿Qué es el CRS?
- La lista de países cuyos bancos informan al fisco francés
- ¿Qué información recibe el fisco francés?
- Estados Unidos: un caso aparte
- Mi país no está en la lista: ¿qué hay que pensar?
- Dos ejemplos con cifras
- ¿Y si una cuenta no se ha declarado?
- Lo que veo en mis expedientes
- Los errores más frecuentes
- Preguntas frecuentes
- Textos de referencia
¿Qué es el CRS?
El CRS es una norma común, adoptada en 2014 bajo los auspicios de la OCDE (Organización para la Cooperación y el Desarrollo Económicos), que organiza un intercambio automático de información bancaria entre administraciones tributarias. «Automático» significa que nadie tiene que pedir nada: cada año, la información se envía en principio por sí sola, para todas las cuentas afectadas.
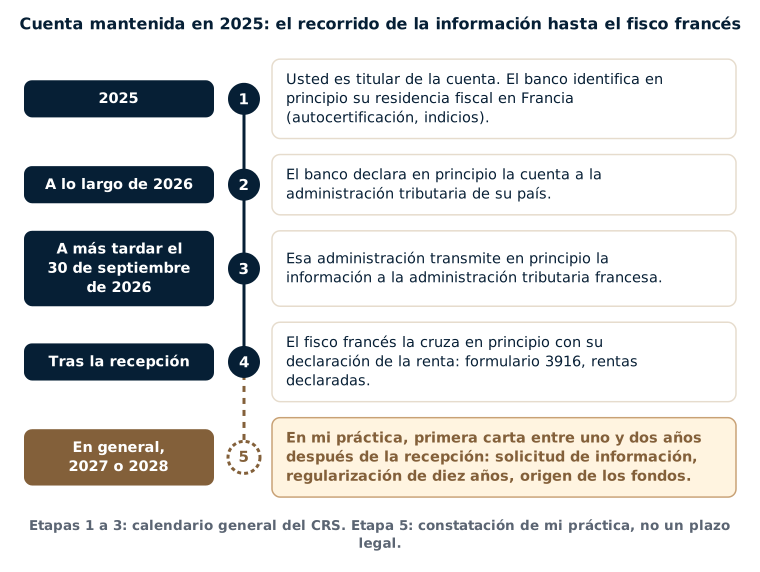
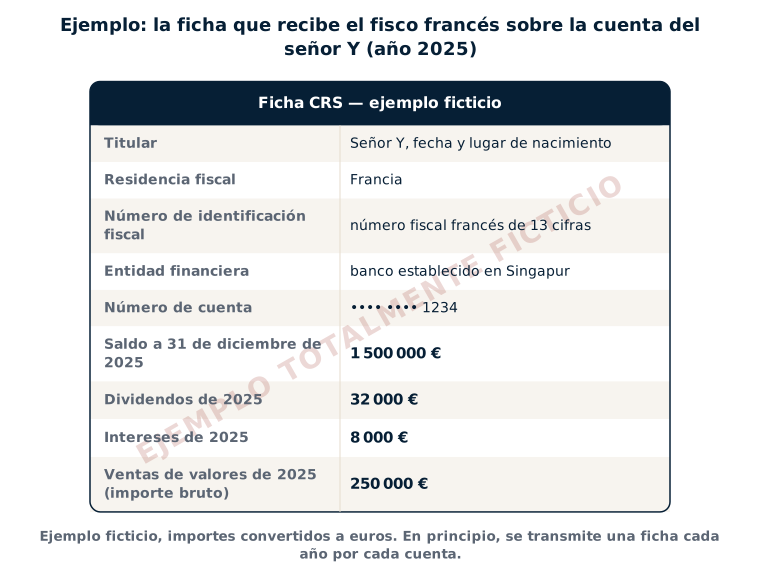
El principio es sencillo. Un banco extranjero debe, en principio, saber en qué país es residente fiscal cada uno de sus clientes. Cuando un cliente es residente en Francia, el banco comunica en principio cada año información sobre sus cuentas a la administración tributaria de su propio país, que la transmite a la administración tributaria francesa. Para el fisco francés, es un poco como si cada banco extranjero rellenara, cada año, una ficha a nombre de cada uno de sus clientes residentes en Francia.
Los bancos en sentido corriente no son los únicos afectados: los intermediarios que llevan cuentas de valores, algunas aseguradoras (para los contratos de seguro de vida suscritos en el extranjero que tienen valor de rescate), los fondos de inversión y determinadas estructuras, como sociedades o trusts, también están, en principio, incluidos. Así, una cuenta mantenida a través de una sociedad sin actividad real puede comunicarse a nombre de las personas que la controlan.
En Francia, este sistema se basa en el artículo 1649 AC del Código General Tributario (CGI); en la Unión Europea, en la directiva llamada «DAC 2» de 2014. El funcionamiento detallado del intercambio (quién declara, cuándo, cómo) se explica en el artículo sobre el intercambio automático de datos bancarios; el presente artículo se centra en la pregunta «¿qué países?».
¿Cómo sabe el banco que usted vive en Francia?
Desde 2016, al abrir una cuenta, el banco pide en principio una autocertificación: un formulario en el que el cliente indica su país de residencia fiscal y su número de identificación fiscal. Para las cuentas más antiguas, busca en principio indicios en sus expedientes: domicilio en Francia, número de teléfono francés, transferencias periódicas a una cuenta en Francia, poder otorgado a una persona que vive en Francia… La residencia fiscal no depende, en principio, de la nacionalidad: simplificando, corresponde al país donde se encuentran el hogar, la actividad principal o el centro de los intereses económicos (véase ¿se puede ser residente fiscal en dos países?).
La lista de países cuyos bancos informan al fisco francés
La tabla siguiente reproduce la lista oficial francesa de los «Estados y territorios socios» («États et territoires partenaires»), es decir, de los países y territorios obligados, en principio, a transmitir a Francia la información prevista por el CRS. Esta lista la fija una orden ministerial (arrêté) de 9 de diciembre de 2016, actualizada cada año; la última actualización es de 12 de marzo de 2026. Se ha cotejado con los datos publicados por la OCDE sobre los intercambios efectivamente realizados.
| Zona | Países y territorios cuyos bancos informan, en principio, al fisco francés |
|---|---|
| Unión Europea (26) | Alemania, Austria, Bélgica, Bulgaria, Chipre, Croacia, Dinamarca, Eslovaquia, Eslovenia, España, Estonia, Finlandia, Grecia, Hungría, Irlanda, Italia, Letonia, Lituania, Luxemburgo, Malta, Países Bajos, Polonia, Portugal, República Checa, Rumanía, Suecia |
| Resto de Europa (22) | Albania, Andorra, Armenia, Azerbaiyán, Georgia, Gibraltar, Groenlandia, Guernsey, Isla de Man, Islandia, Islas Feroe, Jersey, Liechtenstein, Moldavia, Mónaco, Noruega, Reino Unido, Rusia*, San Marino, Suiza, Turquía, Ucrania |
| América (12) | Argentina, Belice, Brasil, Canadá, Chile, Colombia, Costa Rica, Ecuador, México, Panamá, Perú, Uruguay |
| Caribe y Atlántico (20) | Anguila, Antigua y Barbuda, Aruba, Bahamas, Barbados, Bermudas, Caribe Neerlandés (Bonaire, San Eustaquio y Saba), Curazao*, Dominica, Granada, Islas Caimán, Islas Turcas y Caicos, Islas Vírgenes Británicas, Jamaica, Montserrat, San Cristóbal y Nieves, San Martín (parte neerlandesa), San Vicente y las Granadinas, Santa Lucía, Trinidad y Tobago* |
| Asia (14) | Brunéi, China, Corea del Sur, Hong Kong (China), India, Indonesia, Japón, Kazajistán, Macao (China), Malasia, Maldivas, Pakistán, Singapur, Tailandia |
| Oriente Medio (8) | Arabia Saudí, Baréin, Catar, Emiratos Árabes Unidos, Israel, Kuwait, Líbano, Omán |
| África (9) | Ghana, Kenia, Mauricio, Nigeria, Ruanda, Senegal, Seychelles, Sudáfrica, Uganda |
| Oceanía y Pacífico (8) | Australia, Islas Cook, Islas Marshall, Nauru, Niue, Nueva Zelanda, Samoa, Vanuatu |
| Total | 119 países y territorios |
Lista actualizada a 2 de noviembre de 2026: orden de 9 de diciembre de 2016, modificada por última vez por la orden de 12 de marzo de 2026; datos de la OCDE (Foro Global sobre Transparencia e Intercambio de Información con Fines Fiscales) de enero y septiembre de 2026. * Casos particulares: véase la tabla siguiente. Según la OCDE, Nauru y Niue no tienen ninguna entidad financiera obligada a declarar.
Los casos particulares
Algunos países requieren una precisión: los de la lista cuyos envíos están suspendidos o acaban de empezar, Estados Unidos, que tiene su propio sistema, y los países que se han comprometido a unirse al intercambio sin haberlo hecho todavía.
| País | Situación | En la práctica |
|---|---|---|
| Estados Unidos | Sin CRS: acuerdo de intercambio llamado «FATCA», firmado con Francia el 14 de noviembre de 2013 | En principio, información más limitada; en mi práctica, envíos más aleatorios, a menudo por parte de intermediarios que gestionan planes de acciones para empleados |
| Rusia | En la lista francesa | Según la OCDE, ningún envío de información desde 2022 |
| Curazao | En la lista francesa | Intercambios suspendidos temporalmente según la OCDE (enero de 2026) |
| Trinidad y Tobago | Añadido a la lista francesa en marzo de 2026 | Primeros intercambios previstos en 2026 según la OCDE |
| Cabo Verde, Mongolia, Papúa Nueva Guinea | Comprometidos a unirse al intercambio | Primeros intercambios previstos en 2027 según la OCDE |
| Marruecos, Túnez, Camerún, Fiyi, Liberia, Paraguay, Zambia | Comprometidos a unirse al intercambio | Primeros intercambios esperados de aquí a 2028 según la OCDE |
| Jordania, Montenegro | Comprometidos a unirse al intercambio | Todavía sin intercambio: marco jurídico aún no establecido según la OCDE |
¿Desde cuándo llega la información?
Los primeros intercambios tuvieron lugar en 2017, sobre las cuentas de 2016, entre una cincuentena de países y territorios, entre ellos Francia, la mayoría de los demás países de la Unión Europea, el Reino Unido, Jersey, Guernsey, la Isla de Man y Liechtenstein. Un segundo grupo empezó sus intercambios en 2018, sobre las cuentas de 2017, en particular Suiza, Mónaco, Andorra, Singapur, Hong Kong, los Emiratos Árabes Unidos, Canadá, Australia, Japón y China. Para un país determinado, los primeros envíos a Francia comenzaron a veces uno o dos años más tarde. La lista francesa sigue ampliándose: Armenia, Georgia, Moldavia y Ucrania se añadieron en 2025, y Uganda, Ruanda, Senegal y Trinidad y Tobago en 2026.
Para una cuenta mantenida desde hace tiempo en uno de los primeros países, la administración puede disponer, por tanto, de información que se remonta a 2016 o 2017. Este punto es importante: cuando una cuenta en el extranjero no se ha declarado, el impuesto sobre la renta puede, en principio, reclamarse sobre diez años en lugar de tres, salvo si el total de los saldos de las cuentas en el extranjero no superó 50 000 € durante el año de que se trate (véase el artículo sobre los plazos de prescripción de una cuenta en el extranjero no declarada).
¿Qué información recibe el fisco francés?
Por cada cuenta, la entidad extranjera transmite, en principio:
- la identidad del titular: nombre, domicilio, país de residencia, número de identificación fiscal, fecha y lugar de nacimiento;
- la identificación de la cuenta: número de la cuenta, nombre y número de identificación de la entidad;
- el saldo o valor de la cuenta a 31 de diciembre, o la indicación de que la cuenta se canceló durante el año;
- las rentas del año: importes brutos de los intereses, los dividendos y las demás rentas, así como el importe bruto de las ventas de valores.
Para las cuentas de particulares no hay, en principio, ningún umbral: una cuenta casi vacía puede comunicarse. Además de esta información transmitida cada año, la administración francesa también puede, según el caso, preguntar a la administración extranjera por una cuenta concreta (intercambio «previa solicitud») o basarse en otras fuentes, como las transferencias recibidas en Francia.
A continuación, la administración coteja en principio esta información con sus declaraciones: el formulario 3916, que sirve para declarar las cuentas en el extranjero, y las rentas declaradas. Cuando una cuenta comunicada no aparece en ellas, puede en particular marcar de antemano la casilla 8UU de la declaración de la renta o enviar una solicitud de información; en mi práctica, siempre pide que se justifique el origen de los fondos (véase el artículo sobre la solicitud de justificación del origen de los fondos de una cuenta en el extranjero).
Estados Unidos: un caso aparte
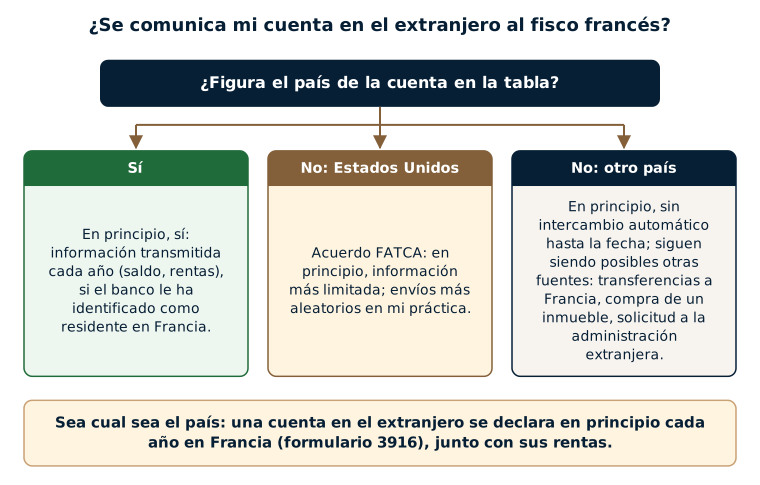
Estados Unidos no aplica el CRS. Tiene su propia ley, llamada «FATCA», y firmó con Francia, el 14 de noviembre de 2013, un acuerdo de intercambio automático de información, que entró en vigor en 2014. Este acuerdo es recíproco en su principio, pero la información que Estados Unidos transmite a Francia es, en principio, más limitada que la del CRS: se refiere a determinadas rentas abonadas en la cuenta, como los intereses y los dividendos de fuente estadounidense.
En mi práctica, la información procedente de Estados Unidos llega de forma más aleatoria. Las entidades estadounidenses que transmiten son a menudo intermediarios que llevan las cuentas de valores de empleados residentes en Francia, abiertas por su empleador en el marco de un plan de atribución de acciones (RSU, acciones gratuitas, opciones sobre acciones o plan de compra de acciones).
Haya o no intercambio, una cuenta abierta en Estados Unidos debe, en principio, declararse cada año en Francia, como cualquier cuenta en el extranjero, y sus rentas y plusvalías declararse conforme a las normas francesas.
Mi país no está en la lista: ¿qué hay que pensar?
Un país que no figura en la tabla no transmite, en principio, información a Francia en virtud del CRS, al menos hasta la fecha. No obstante, hay dos precisiones esenciales.
- La obligación de declarar no depende, en principio, del intercambio. Un residente en Francia declara, en principio, cada año todas sus cuentas en el extranjero, sea cual sea el país (véase ¿qué cuenta bancaria en el extranjero hay que declarar?). La omisión se sanciona, en principio, con una multa de 1 500 € por cuenta y por año, que asciende a 10 000 € cuando el país no ha celebrado con Francia un convenio que permita el acceso a la información bancaria.
- Existen otras fuentes de información. Una transferencia importante procedente del extranjero a una cuenta en Francia, la compra de un inmueble en Francia o una solicitud de asistencia dirigida a la administración extranjera son otras tantas vías por las que la administración puede conocer la existencia de una cuenta.
Además, varios países se han comprometido a unirse al intercambio: Marruecos y Túnez, en particular, de aquí a 2028 según la OCDE (véase la tabla de casos particulares).
Dos ejemplos con cifras
Ejemplo 1 (totalmente ficticio): una cuenta de valores en Singapur
El señor Y trabajó diez años en Singapur antes de volver a instalarse en Francia en 2016. Conservó allí una cuenta de valores de 1 500 000 €, que genera unos 40 000 € al año de intereses y dividendos. Nunca ha declarado esta cuenta en Francia, ni sus rentas, pensando que esa cuenta no le concernía al fisco francés.
Singapur figura en la tabla. Por tanto, cada año su banco transmite, en principio, a través de la administración tributaria de Singapur, el número de la cuenta, su saldo y sus rentas: para el año 2025, a más tardar el 30 de septiembre de 2026. En mi experiencia, una carta de la administración podría llegar entonces en 2027 o en 2028.
Lo que podría estar en juego, en órdenes de magnitud:
- el impuesto sobre las rentas no declaradas, que en principio puede reclamarse sobre diez años, puesto que el saldo supera 50 000 €: 10 × 40 000 € = 400 000 € de rentas; tomando, para simplificar, una tributación global de alrededor del 30 % (impuesto sobre la renta y contribuciones sociales), unos 120 000 € de impuesto;
- los intereses de demora (0,20 % al mes) y, según el caso, un recargo del 80 % del impuesto, es decir, unos 96 000 €, que sustituye entonces a las multas de 1 500 € por año;
- el origen de los 1 500 000 €: en mi práctica, la administración siempre pide que se justifique. A falta de justificación, estos activos podrían, en algunos casos, quedar sujetos al impuesto sobre donaciones al tipo del 60 %, es decir, hasta 900 000 €. Si puede probar que proceden de sus salarios de Singapur (nóminas, extractos bancarios), esta tributación puede, en principio, descartarse.
Estas cifras dan un orden de magnitud, no el resultado de un expediente real: el impuesto depende de cada año, de la naturaleza de las rentas y, en su caso, del convenio fiscal con Singapur, que a veces puede reducir el impuesto francés, algo que solo el análisis de la situación por un abogado permite saber. La forma de presentar el expediente también puede, según el caso, influir en el resultado.
Ejemplo 2 (totalmente ficticio): las acciones de un empleador estadounidense
La señora Z trabaja en Francia para la filial de un grupo estadounidense. Desde 2019 recibe acciones de su empleador en el marco de un plan de RSU. Las acciones están depositadas en una cuenta de valores que el empleador abrió a su nombre en un intermediario estadounidense. A finales de 2025, la cuenta vale 1 200 000 €. En 2025, la señora Z vendió acciones por 900 000 €, con una plusvalía de 400 000 €, que no declaró.
Estados Unidos no figura en la tabla: el intermediario no transmite, en principio, nada en virtud del CRS. Sin embargo, puede transmitir información en virtud del acuerdo FATCA y, en mi práctica, son precisamente los intermediarios de estos planes de acciones los que transmiten con más frecuencia. Sobre todo, la ausencia de intercambio no cambia, en principio, nada en las obligaciones de la señora Z en Francia: declarar la cuenta cada año en el formulario 3916 y declarar sus ganancias.
Solo por la plusvalía de 2025, el impuesto en juego sería en principio, al tipo fijo del 31,4 % (12,8 % de impuesto sobre la renta y 18,6 % de contribuciones sociales para las ventas realizadas desde 2025), de 400 000 € × 31,4 % = 125 600 €, sin contar la ganancia de adquisición de las acciones, que sigue sus propias reglas (véase la guía de la fiscalidad de las RSU). Antes de dar cualquier paso, el análisis del plan y de las declaraciones ya presentadas por un abogado permite determinar las soluciones adecuadas.
¿Y si una cuenta no se ha declarado?
Descubrir que el propio país figura en la tabla suele inquietar. No hay una respuesta única: todo depende del número de años, de los importes, del origen de los fondos, de si las rentas ya se declararon o no y de si se ha recibido una carta de la administración. Antes de dar cualquier paso, se recomienda que un abogado analice la situación, para determinar las actuaciones más adecuadas.
Según el caso, puede tratarse de reunir primero los justificantes, en particular sobre el origen de los fondos, de plantearse una regularización o de esperar a conocer las condiciones del dispositivo anunciado para 2027 (véase ¿hay que esperar a 2027 para regularizar?). Cuando ya ha llegado una carta, los plazos de respuesta importan y la respuesta compromete, en principio, para lo que sigue. Estas cuestiones se desarrollan en el artículo sobre la regularización de una cuenta en el extranjero no declarada y en el de las multas por no declarar una cuenta en el extranjero.
Lo que veo en mis expedientes
En los expedientes que llevo, cuando la administración escribe sobre una cuenta en el extranjero, ya sabe mucho. Conoce en general el número de las cuentas, su saldo, el importe anual de las rentas financieras (intereses, dividendos e importes de las ventas de valores, a partir de los cuales se calculan las plusvalías), el nombre de los titulares y el de las personas que tienen un poder sobre la cuenta, así como los movimientos de cargo o de abono cuando son importantes.
La administración no reacciona enseguida: en mi experiencia, suelen pasar entre uno y dos años entre la recepción de la información y su primera carta. Por otra parte, mis clientes rara vez se dan cuenta de que esa carta es la consecuencia directa del envío de la información por su banco extranjero. Desde las primeras cartas vinculadas al intercambio automático, que vi llegar ya en 2019, la petición es siempre la misma: una regularización de diez años y la justificación del origen de los fondos.
Las cuentas afectadas son sobre todo cuentas de valores, contratos de seguro de vida y cuentas de jubilación, situadas en todos los países de la Unión Europea, en China, Singapur, Hong Kong, el Reino Unido, Israel y, cada vez más, en Argentina y Canadá: todos estos países figuran en la tabla. En el caso de Estados Unidos, es más aleatorio: las entidades estadounidenses que transmiten son a menudo intermediarios que llevan las cuentas de valores de empleados residentes en Francia, abiertas por su empleador en el marco de un plan de atribución de acciones.
Estos expedientes se preparan con cuidado: cada documento y cada palabra cuentan, y la forma de presentar la situación puede, según el caso, influir de manera notable en el resultado, sin que pueda garantizarse ningún resultado.
Los errores más frecuentes
- Pensar que el propio país «no transmite» sin comprobarlo: la lista incluye 119 países y territorios, entre ellos la mayoría de las grandes plazas financieras.
- Creer que una cuenta casi vacía, inactiva o cancelada escapa al intercambio: para las cuentas de particulares no hay, en principio, umbral. La cancelación de una cuenta también se comunica, en principio.
- Pensar que un domicilio en el extranjero comunicado al banco protege: el banco debe, en principio, identificar la residencia fiscal real de su cliente (autocertificación, indicios).
- Creer que un país que no figura en la lista exime de declarar la cuenta en Francia.
- Olvidar la cuenta de valores abierta por un empleador extranjero en un intermediario, en particular en Estados Unidos.
- No relacionar la carta del fisco con el intercambio automático y responderla solo, demasiado deprisa o dando muchos más detalles de los que se piden.
Preguntas frecuentes
¿Cuántos países transmiten información bancaria al fisco francés?
A 2 de noviembre de 2026, la lista oficial francesa de Estados y territorios socios del CRS incluye 119 países y territorios, entre ellos los otros 26 países de la Unión Europea, Suiza, el Reino Unido, Singapur, Hong Kong y los Emiratos Árabes Unidos. Esta lista se actualiza cada año mediante una orden ministerial, la última vez el 12 de marzo de 2026. Estados Unidos no figura en ella: transmite, en principio, información más limitada en virtud del acuerdo FATCA.
¿Transmite Suiza la información bancaria al fisco francés?
En principio, sí. Suiza figura en la lista e intercambia información con Francia desde 2018, sobre las cuentas de 2017, en el marco de su acuerdo con la Unión Europea. Por tanto, un banco suizo transmite, en principio, cada año el saldo y las rentas de las cuentas de sus clientes residentes en Francia.
¿Transmite Dubái la información bancaria al fisco francés?
En principio, sí. Dubái forma parte de los Emiratos Árabes Unidos, que figuran en la lista francesa de Estados y territorios socios del CRS. Por tanto, las entidades financieras de los Emiratos transmiten, en principio, cada año información sobre las cuentas de sus clientes residentes en Francia.
¿Se comunican al fisco francés las cuentas abiertas en Estados Unidos?
Estados Unidos no aplica el CRS. No obstante, transmite en principio determinada información a Francia en virtud del acuerdo llamado «FATCA» de 14 de noviembre de 2013. En mi práctica, estos envíos son más aleatorios y proceden a menudo de intermediarios que llevan las cuentas de valores de empleados que reciben acciones de su empleador. Haya o no intercambio, una cuenta en Estados Unidos se declara, en principio, cada año en Francia.
Mi cuenta en el extranjero está cancelada: ¿puede saberlo el fisco francés?
En principio, sí. Con el CRS, la cancelación de una cuenta se comunica, en principio, respecto del año en que se produce, y la información de los años anteriores ha podido transmitirse. Además, una cuenta cancelada durante el año sigue debiendo, en principio, declararse en Francia respecto de ese año. En principio, cancelar una cuenta no hace, por tanto, desaparecer las obligaciones pasadas: el análisis de la situación por un abogado permite medir sus consecuencias.
¿Transmiten Marruecos y Túnez la información bancaria al fisco francés?
En principio, todavía no en virtud del CRS: según la OCDE, sus primeros intercambios automáticos se esperan de aquí a 2028. No obstante, la administración francesa puede, según el caso, obtener información por otras vías, en particular mediante una solicitud dirigida a la administración de esos países. Sobre todo, una cuenta en Marruecos o en Túnez se declara, en principio, cada año en Francia, exista o no un intercambio automático.
¿Cuánto tiempo después del envío de la información reacciona el fisco?
No existe un plazo fijado por la ley. La información de un año llega, en principio, a más tardar el 30 de septiembre del año siguiente; en mi práctica, la administración reacciona después, en general, entre uno y dos años tras haberla recibido. Para las cuentas de 2025, una carta podría llegar, por tanto, en 2027 o en 2028, dentro de los plazos de prescripción.
¿Cómo saber si mi banco ha transmitido mi información?
En la Unión Europea, las entidades financieras están obligadas, en principio, a informar a cada cliente afectado de que su información se recopilará y transmitirá; en otros lugares, las prácticas varían. En mis expedientes, la primera señal suele ser la carta de la administración, de la que los clientes rara vez perciben que se deriva del intercambio automático. En caso de duda sobre una cuenta no declarada, un análisis por un abogado permite hacer balance antes de dar cualquier paso.
Textos de referencia
- Código General Tributario (CGI): artículo 1649 AC (intercambio automático de información sobre cuentas financieras), artículo 1649 A (declaración de las cuentas abiertas, mantenidas, utilizadas o canceladas en el extranjero), artículo 1736, IV (multas), artículo 1729-0 A (recargo del 80 %), artículo 755 (activos cuyo origen no se justifica).
- Libro de Procedimientos Tributarios (LPF): artículo L23 C (justificación del origen de los activos), artículo L169 (plazo de comprobación de diez años).
- Decreto n.º 2016-1683 de 5 de diciembre de 2016, que fija las normas y procedimientos relativos al intercambio automático de información sobre cuentas financieras (estándar común de comunicación de información); orden de 9 de diciembre de 2016 modificada, por última vez por la orden de 12 de marzo de 2026 (lista de Estados y territorios socios).
- Directiva 2014/107/UE del Consejo, de 9 de diciembre de 2014 (llamada «DAC 2»).
- Acuerdo multilateral entre autoridades competentes sobre el intercambio automático de información de cuentas financieras de 29 de octubre de 2014 (OCDE).
- Acuerdo entre Francia y Estados Unidos de 14 de noviembre de 2013 (llamado «acuerdo FATCA»), aprobado por la Ley n.º 2014-1098 de 29 de septiembre de 2014.
- OCDE, Foro Global sobre Transparencia e Intercambio de Información con Fines Fiscales: estado de los compromisos (30 de septiembre de 2026) y de los intercambios realizados (23 de enero de 2026).
Cada situación es particular: país de la cuenta, antigüedad, origen de los fondos, rentas declaradas o no. Me Uzan, abogado fiscalista en París, analiza su situación y estudia con usted, antes de dar cualquier paso, las soluciones más adecuadas. Véanse también la página declarar una cuenta en el extranjero en Francia (formulario 3916), el artículo ¿tiene el fisco acceso a sus cuentas bancarias en el extranjero? y, para una cuenta que no se ha declarado, la página sobre la regularización de una cuenta en el extranjero no declarada. Para hablar de ello, pida cita.