A sua conta na Suíça, em Portugal, em Singapura, no Dubai ou na China é comunicada ao fisco francês? A resposta depende em grande parte de uma lista: a dos países e territórios que aplicam a troca automática de informações sobre contas financeiras, conhecida pela sigla inglesa CRS (Common Reporting Standard, em francês « norme commune de déclaration »), e que, em princípio, transmitem essas informações à França.
Este artigo apresenta essa lista na íntegra, numa tabela simples, atualizada a 2 de novembro de 2026, e explica-a passo a passo: o que faz o banco estrangeiro, o que recebe o fisco francês, quanto tempo demora em geral a reagir e o caso particular dos Estados Unidos. Trata apenas da fiscalidade francesa. Se detém uma conta no estrangeiro que não foi declarada, a análise da sua situação por um advogado permite determinar, antes de qualquer diligência, as soluções mais adequadas.
Em resumo
- Com o CRS, os bancos e outras instituições financeiras de um número muito grande de países identificam, em princípio, todos os anos as contas dos seus clientes residentes em França e transmitem informações ao fisco francês, por intermédio da sua própria administração fiscal.
- A 2 de novembro de 2026, a lista oficial francesa inclui 119 países e territórios, entre os quais os outros 26 países da União Europeia, a Suíça, o Reino Unido, o Mónaco, Singapura, Hong Kong, os Emirados Árabes Unidos, a China, Israel e o Canadá: ver a tabela abaixo.
- O fisco recebe, em princípio, a identidade do titular, o número da conta, o seu saldo a 31 de dezembro e os rendimentos do ano, até 30 de setembro do ano seguinte, sem montante mínimo para as contas de particulares.
- Os Estados Unidos não aplicam o CRS: transmitem, em princípio, informações mais limitadas ao abrigo do acordo denominado «FATCA», celebrado com a França em 2013.
- O facto de um país não constar da lista não dispensa, em princípio, de declarar a conta em França todos os anos (formulário 3916).
- Na minha prática, o fisco reage em geral um a dois anos depois de receber as informações. Em caso de conta não declarada, recomenda-se que a situação seja analisada por um advogado antes de qualquer diligência.
Índice
- O que é o CRS?
- A lista dos países cujos bancos informam o fisco francês
- Que informações recebe o fisco francês?
- Os Estados Unidos: um caso à parte
- O meu país não está na lista: o que pensar?
- Dois exemplos com números
- E se uma conta não foi declarada?
- O que vejo nos meus processos
- Os erros mais frequentes
- FAQ
- Textos de referência
O que é o CRS?
O CRS é uma regra comum, adotada em 2014 sob a égide da OCDE (Organização para a Cooperação e Desenvolvimento Económico), que organiza uma troca automática de informações bancárias entre administrações fiscais. «Automática» significa que ninguém precisa de pedir nada: todos os anos, as informações são, em princípio, enviadas por si só, para todas as contas abrangidas.
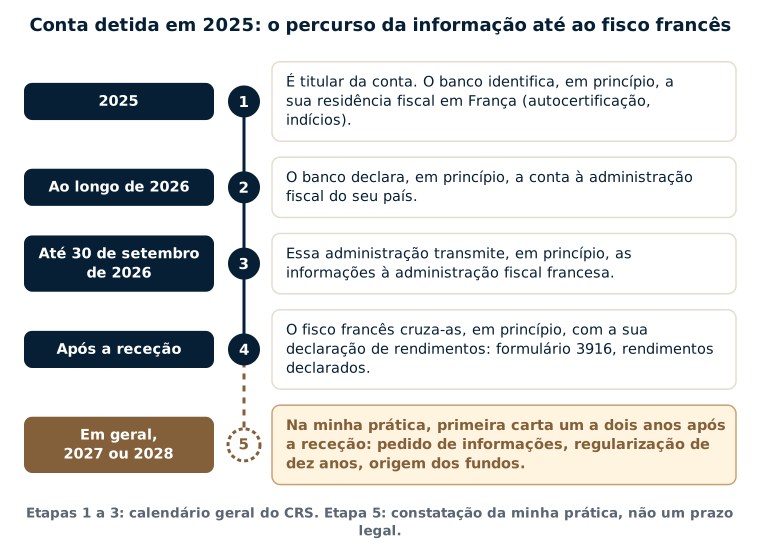
O princípio é simples. Um banco estrangeiro deve, em princípio, saber em que país cada um dos seus clientes é residente fiscal. Quando um cliente é residente em França, o banco comunica, em princípio, todos os anos informações sobre as suas contas à administração fiscal do seu próprio país, que as transmite à administração fiscal francesa. Para o fisco francês, é um pouco como se cada banco estrangeiro preenchesse, todos os anos, uma ficha em nome de cada um dos seus clientes residentes em França.
Os bancos em sentido corrente não são os únicos abrangidos: as corretoras que mantêm contas de títulos, certas seguradoras (para os contratos de seguro de vida subscritos no estrangeiro que têm valor de resgate), os fundos de investimento e certas estruturas, como sociedades ou trusts, também estão, em princípio, abrangidos. Assim, uma conta detida através de uma sociedade sem atividade real pode ser comunicada em nome das pessoas que a controlam.
Em França, este sistema assenta no artigo 1649 AC do Código Geral dos Impostos francês (CGI); na União Europeia, na diretiva denominada «DAC 2», de 2014. O funcionamento pormenorizado da troca (quem declara, quando, como) é explicado no artigo sobre a troca automática de dados bancários; o presente artigo centra-se na pergunta «que países?».
Como sabe o banco que vive em França?
Desde 2016, na abertura de uma conta, o banco pede, em princípio, uma autocertificação: um formulário em que o cliente indica o seu país de residência fiscal e o seu número fiscal. Para as contas mais antigas, procura, em princípio, indícios nos seus processos: morada em França, número de telefone francês, transferências regulares para uma conta em França, procuração dada a uma pessoa que vive em França… A residência fiscal não depende, em princípio, da nacionalidade: simplificando, corresponde ao país onde se situam o lar, a atividade principal ou o centro dos interesses económicos (ver é possível ser residente fiscal em dois países?).
A lista dos países cujos bancos informam o fisco francês
A tabela abaixo reproduz a lista oficial francesa dos «Estados e territórios parceiros» («États et territoires partenaires»), ou seja, dos países e territórios obrigados, em princípio, a transmitir à França as informações previstas pelo CRS. Esta lista é fixada por uma portaria (arrêté) de 9 de dezembro de 2016, atualizada todos os anos; a última atualização data de 12 de março de 2026. Foi confrontada com os dados publicados pela OCDE sobre as trocas efetivamente realizadas.
| Zona | Países e territórios cujos bancos informam, em princípio, o fisco francês |
|---|---|
| União Europeia (26) | Alemanha, Áustria, Bélgica, Bulgária, Chipre, Croácia, Dinamarca, Eslováquia, Eslovénia, Espanha, Estónia, Finlândia, Grécia, Hungria, Irlanda, Itália, Letónia, Lituânia, Luxemburgo, Malta, Países Baixos, Polónia, Portugal, República Checa, Roménia, Suécia |
| Resto da Europa (22) | Albânia, Andorra, Arménia, Azerbaijão, Geórgia, Gibraltar, Gronelândia, Guernsey, Ilha de Man, Ilhas Faroé, Islândia, Jersey, Liechtenstein, Moldávia, Mónaco, Noruega, Reino Unido, Rússia*, São Marinho, Suíça, Turquia, Ucrânia |
| Américas (12) | Argentina, Belize, Brasil, Canadá, Chile, Colômbia, Costa Rica, Equador, México, Panamá, Peru, Uruguai |
| Caraíbas e Atlântico (20) | Anguila, Antígua e Barbuda, Aruba, Bahamas, Barbados, Bermudas, Curaçau*, Dominica, Granada, Ilhas Caimão, Ilhas Turcas e Caicos, Ilhas Virgens Britânicas, Jamaica, Monserrate, Países Baixos Caribenhos (Bonaire, Santo Eustáquio e Saba), Santa Lúcia, São Cristóvão e Neves, São Martinho (parte neerlandesa), São Vicente e Granadinas, Trindade e Tobago* |
| Ásia (14) | Brunei, Cazaquistão, China, Coreia do Sul, Hong Kong (China), Índia, Indonésia, Japão, Macau (China), Malásia, Maldivas, Paquistão, Singapura, Tailândia |
| Médio Oriente (8) | Arábia Saudita, Barém, Catar, Emirados Árabes Unidos, Israel, Kuwait, Líbano, Omã |
| África (9) | África do Sul, Gana, Maurícia, Nigéria, Quénia, Ruanda, Seicheles, Senegal, Uganda |
| Oceânia e Pacífico (8) | Austrália, Ilhas Cook, Ilhas Marshall, Nauru, Niue, Nova Zelândia, Samoa, Vanuatu |
| Total | 119 países e territórios |
Lista atualizada a 2 de novembro de 2026: portaria de 9 de dezembro de 2016, alterada pela última vez pela portaria de 12 de março de 2026; dados da OCDE (Fórum Global sobre Transparência e Troca de Informações para Fins Fiscais) de janeiro e setembro de 2026. * Casos particulares: ver a tabela seguinte. Segundo a OCDE, Nauru e Niue não têm nenhuma instituição financeira obrigada a declarar.
Os casos particulares
Alguns países merecem uma precisão: os da lista cujos envios estão suspensos ou acabam de começar, os Estados Unidos, que têm o seu próprio sistema, e os países que se comprometeram a aderir à troca sem o terem ainda feito.
| País | Situação | Na prática |
|---|---|---|
| Estados Unidos | Sem CRS: acordo de troca de informações denominado «FATCA», assinado com a França em 14 de novembro de 2013 | Em princípio, informações mais limitadas; na minha prática, envios mais aleatórios, muitas vezes por corretoras que gerem planos de ações de trabalhadores |
| Rússia | Na lista francesa | Segundo a OCDE, nenhum envio de informações desde 2022 |
| Curaçau | Na lista francesa | Trocas temporariamente suspensas segundo a OCDE (janeiro de 2026) |
| Trindade e Tobago | Acrescentado à lista francesa em março de 2026 | Primeiras trocas previstas para 2026 segundo a OCDE |
| Cabo Verde, Mongólia, Papua-Nova Guiné | Comprometidos a aderir à troca | Primeiras trocas previstas para 2027 segundo a OCDE |
| Marrocos, Tunísia, Camarões, Fiji, Libéria, Paraguai, Zâmbia | Comprometidos a aderir à troca | Primeiras trocas esperadas até 2028 segundo a OCDE |
| Jordânia, Montenegro | Comprometidos a aderir à troca | Ainda sem troca: quadro jurídico ainda não estabelecido segundo a OCDE |
Desde quando chegam as informações?
As primeiras trocas realizaram-se em 2017, sobre as contas de 2016, entre cerca de cinquenta países e territórios, entre os quais a França, a maioria dos outros países da União Europeia, o Reino Unido, Jersey, Guernsey, a Ilha de Man e o Liechtenstein. Um segundo grupo começou as suas trocas em 2018, sobre as contas de 2017, nomeadamente a Suíça, o Mónaco, Andorra, Singapura, Hong Kong, os Emirados Árabes Unidos, o Canadá, a Austrália, o Japão e a China. Para um determinado país, os primeiros envios para a França começaram por vezes um ou dois anos mais tarde. A lista francesa continua a crescer: a Arménia, a Geórgia, a Moldávia e a Ucrânia foram acrescentadas em 2025, o Uganda, o Ruanda, o Senegal e Trindade e Tobago em 2026.
Para uma conta detida há muito tempo num dos primeiros países, a administração pode, portanto, dispor de informações que remontam a 2016 ou 2017. Este ponto é importante: quando uma conta no estrangeiro não foi declarada, o imposto sobre o rendimento pode, em princípio, ser exigido sobre dez anos em vez de três, salvo se o total dos saldos das contas no estrangeiro não tiver ultrapassado 50 000 € durante o ano em causa (ver o artigo sobre os prazos de prescrição de uma conta no estrangeiro não declarada).
Que informações recebe o fisco francês?
Para cada conta, a instituição estrangeira transmite, em princípio:
- a identidade do titular: nome, morada, país de residência, número de identificação fiscal, data e local de nascimento;
- a identificação da conta: número da conta, nome e número de identificação da instituição;
- o saldo ou valor da conta a 31 de dezembro, ou a indicação de que a conta foi encerrada durante o ano;
- os rendimentos do ano: montantes brutos dos juros, dos dividendos e dos outros rendimentos, bem como o produto bruto das vendas de títulos.
Para as contas de particulares não há, em princípio, nenhum limiar: uma conta quase vazia pode ser comunicada. Para além destas informações transmitidas todos os anos, a administração francesa pode também, consoante os casos, interrogar a administração estrangeira sobre uma conta concreta (troca «a pedido») ou basear-se noutras fontes, como as transferências recebidas em França.
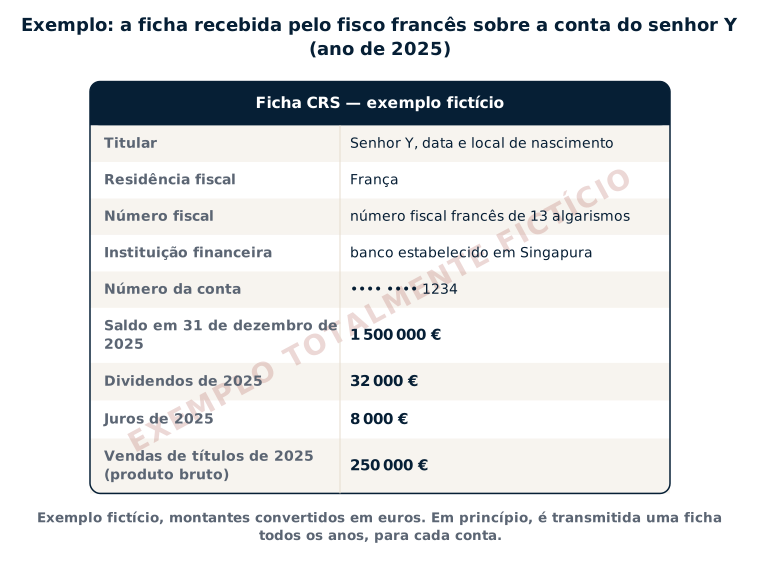
A administração cruza depois, em princípio, estas informações com as suas declarações: o formulário 3916, que serve para declarar as contas no estrangeiro, e os rendimentos declarados. Quando uma conta comunicada não consta delas, pode nomeadamente pré-assinalar o campo 8UU da declaração de rendimentos ou enviar um pedido de informações; na minha prática, pede sempre que seja justificada a origem dos fundos (ver o artigo sobre o pedido de justificação da origem dos fundos de uma conta no estrangeiro).
Os Estados Unidos: um caso à parte
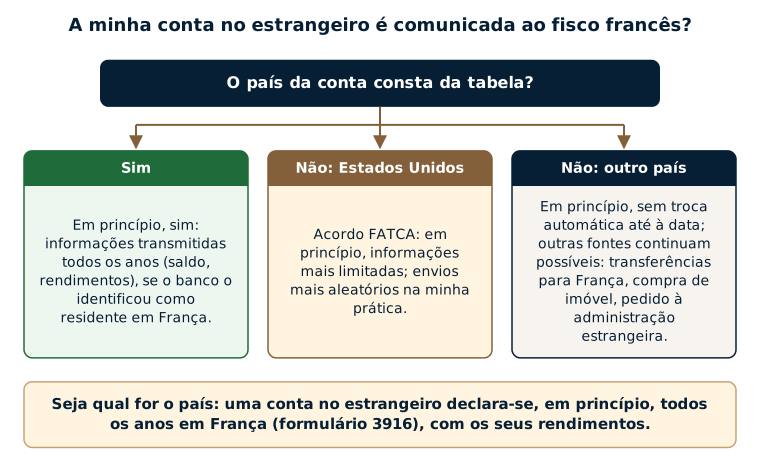
Os Estados Unidos não aplicam o CRS. Têm a sua própria lei, denominada «FATCA», e assinaram com a França, a 14 de novembro de 2013, um acordo de troca automática de informações, que entrou em vigor em 2014. Este acordo é recíproco no seu princípio, mas as informações que os Estados Unidos transmitem à França são, em princípio, mais limitadas do que as do CRS: dizem respeito a certos rendimentos pagos na conta, como os juros e os dividendos de fonte americana.
Na minha prática, as informações provenientes dos Estados Unidos chegam de forma mais aleatória. As instituições americanas que transmitem são muitas vezes corretoras que mantêm as contas de títulos de trabalhadores residentes em França, abertas pelo seu empregador no âmbito de um plano de atribuição de ações (RSU, ações gratuitas, stock options ou plano de compra de ações).
Haja ou não troca, uma conta aberta nos Estados Unidos deve, em princípio, ser declarada todos os anos em França, como qualquer conta no estrangeiro, e os seus rendimentos e mais-valias declarados segundo as regras francesas.
O meu país não está na lista: o que pensar?
Um país que não consta da tabela não transmite, em princípio, informações à França ao abrigo do CRS, pelo menos até à data. No entanto, há duas precisões essenciais.
- A obrigação de declarar não depende, em princípio, da troca. Um residente em França declara, em princípio, todos os anos todas as suas contas no estrangeiro, seja qual for o país (ver que conta bancária no estrangeiro se deve declarar?). A omissão é, em princípio, sancionada com uma multa de 1 500 € por conta e por ano, elevada para 10 000 € quando o país não celebrou com a França uma convenção que permita o acesso às informações bancárias.
- Existem outras fontes de informação. Uma transferência importante vinda do estrangeiro para uma conta em França, a compra de um imóvel em França ou um pedido de assistência dirigido à administração estrangeira são outras tantas vias pelas quais a administração pode tomar conhecimento da existência de uma conta.
Vários países comprometeram-se, além disso, a aderir à troca: Marrocos e a Tunísia, nomeadamente, até 2028 segundo a OCDE (ver a tabela dos casos particulares).
Dois exemplos com números
Exemplo 1 (totalmente fictício): uma conta de títulos em Singapura
O senhor Y trabalhou dez anos em Singapura antes de regressar a França em 2016. Manteve lá uma conta de títulos com um valor de 1 500 000 €, que rende cerca de 40 000 € por ano de juros e dividendos. Nunca declarou esta conta em França, nem os seus rendimentos, por pensar que essa conta não dizia respeito ao fisco francês.
Singapura consta da tabela. Todos os anos, o seu banco transmite, portanto, em princípio, por intermédio da administração fiscal de Singapura, o número da conta, o seu saldo e os seus rendimentos: para o ano de 2025, até 30 de setembro de 2026. Na minha experiência, uma carta da administração poderá então chegar em 2027 ou em 2028.
O que poderá estar em jogo, em ordens de grandeza:
- o imposto sobre os rendimentos não declarados, que pode, em princípio, ser exigido sobre dez anos, uma vez que o saldo ultrapassa 50 000 €: 10 × 40 000 € = 400 000 € de rendimentos; considerando, para simplificar, uma tributação global de cerca de 30 % (imposto sobre o rendimento e contribuições sociais), cerca de 120 000 € de imposto;
- os juros de mora (0,20 % por mês) e, consoante os casos, um agravamento de 80 % do imposto, ou seja, cerca de 96 000 €, que substitui então as multas de 1 500 € por ano;
- a origem dos 1 500 000 €: na minha prática, a administração pede sempre que seja justificada. Na falta de justificação, estes bens poderão, em certos casos, ficar sujeitos ao imposto sobre doações à taxa de 60 %, ou seja, até 900 000 €. Se conseguir provar que provêm dos seus salários de Singapura (recibos de vencimento, extratos bancários), esta tributação pode, em princípio, ser afastada.
Estes números dão uma ordem de grandeza, não o resultado de um processo real: o imposto depende de cada ano, da natureza dos rendimentos e, se for caso disso, da convenção fiscal com Singapura, que pode por vezes reduzir o imposto francês, o que só uma análise da situação por um advogado permite saber. A forma de apresentar o processo pode também, consoante os casos, pesar no resultado.
Exemplo 2 (totalmente fictício): as ações de um empregador americano
A senhora Z trabalha em França para a filial de um grupo americano. Desde 2019, recebe ações do seu empregador no âmbito de um plano de RSU. As ações estão depositadas numa conta de títulos que o empregador abriu em seu nome numa corretora americana. No final de 2025, a conta vale 1 200 000 €. Em 2025, a senhora Z vendeu ações por 900 000 €, com uma mais-valia de 400 000 €, que não declarou.
Os Estados Unidos não constam da tabela: a corretora não transmite, em princípio, nada ao abrigo do CRS. Pode, no entanto, transmitir informações ao abrigo do acordo FATCA e, na minha prática, são precisamente as corretoras destes planos de ações que transmitem com mais frequência. Sobretudo, a ausência de troca não altera, em princípio, em nada as obrigações da senhora Z em França: declarar a conta todos os anos no formulário 3916 e declarar os seus ganhos.
Só pela mais-valia de 2025, o imposto em jogo seria, em princípio, à taxa fixa única de 31,4 % (12,8 % de imposto sobre o rendimento e 18,6 % de contribuições sociais para as vendas realizadas desde 2025), de 400 000 € × 31,4 % = 125 600 €, sem contar o ganho de aquisição das ações, que segue regras próprias (ver o guia da fiscalidade das RSU). Antes de qualquer diligência, a análise do plano e das declarações já entregues por um advogado permite determinar as soluções adequadas.
E se uma conta não foi declarada?
Descobrir que o seu país consta da tabela inquieta muitas vezes. Não há uma resposta única: tudo depende do número de anos, dos montantes, da origem dos fundos, de os rendimentos já terem ou não sido declarados e de ter havido uma carta da administração. Antes de qualquer diligência, recomenda-se que a situação seja analisada por um advogado, a fim de determinar as ações mais adequadas.
Consoante os casos, pode tratar-se de reunir primeiro os comprovativos, nomeadamente sobre a origem dos fundos, de ponderar uma regularização ou de aguardar as condições do dispositivo anunciado para 2027 (ver deve esperar por 2027 para regularizar?). Quando já chegou uma carta, os prazos de resposta contam e a resposta vincula, em princípio, para o que se segue. Estas questões são desenvolvidas no artigo sobre a regularização de uma conta no estrangeiro não declarada e no artigo sobre as multas por não declaração de uma conta no estrangeiro.
O que vejo nos meus processos
Nos processos que trato, quando a administração escreve a propósito de uma conta no estrangeiro, já sabe muito. Conhece em geral o número das contas, o seu saldo, o montante anual dos rendimentos financeiros (juros, dividendos e produto das vendas de títulos, a partir do qual se calculam as mais-valias), o nome dos titulares e o das pessoas que têm procuração sobre a conta, bem como os movimentos a débito ou a crédito quando são importantes.
A administração não reage de imediato: na minha experiência, passam em geral um a dois anos entre a receção das informações e a sua primeira carta. Aliás, os meus clientes raramente se apercebem de que essa carta é a consequência direta do envio das informações pelo seu banco estrangeiro. Desde as primeiras cartas ligadas à troca automática, que vi chegar logo em 2019, o pedido é sempre o mesmo: uma regularização de dez anos e a justificação da origem dos fundos.
As contas em causa são sobretudo contas de títulos, contratos de seguro de vida e contas de reforma, situadas em todos os países da União Europeia, na China, em Singapura, em Hong Kong, no Reino Unido, em Israel e, cada vez mais, na Argentina e no Canadá: todos estes países constam da tabela. No caso dos Estados Unidos, é mais aleatório: as instituições americanas que transmitem são muitas vezes corretoras que mantêm as contas de títulos de trabalhadores residentes em França, abertas pelo seu empregador no âmbito de um plano de atribuição de ações.
Estes processos preparam-se com cuidado: cada documento e cada palavra contam, e a forma de apresentar a situação pode, consoante os casos, pesar sensivelmente no resultado, sem que nenhum resultado possa ser garantido.
Os erros mais frequentes
- Pensar que o seu país «não transmite» sem verificar: a lista inclui 119 países e territórios, entre os quais a maioria das grandes praças financeiras.
- Julgar que uma conta quase vazia, inativa ou encerrada escapa à troca: para as contas de particulares não há, em princípio, limiar. O encerramento de uma conta é também, em princípio, comunicado.
- Pensar que uma morada no estrangeiro comunicada ao banco protege: o banco deve, em princípio, identificar a residência fiscal real do seu cliente (autocertificação, indícios).
- Julgar que um país que não consta da lista dispensa de declarar a conta em França.
- Esquecer a conta de títulos aberta por um empregador estrangeiro numa corretora, em particular nos Estados Unidos.
- Não relacionar a carta do fisco com a troca automática e responder-lhe sozinho, depressa demais ou dando muito mais pormenores do que os pedidos.
FAQ
Quantos países transmitem informações bancárias ao fisco francês?
A 2 de novembro de 2026, a lista oficial francesa dos Estados e territórios parceiros do CRS inclui 119 países e territórios, entre os quais os outros 26 países da União Europeia, a Suíça, o Reino Unido, Singapura, Hong Kong e os Emirados Árabes Unidos. Esta lista é atualizada todos os anos por portaria, a última vez a 12 de março de 2026. Os Estados Unidos não constam dela: transmitem, em princípio, informações mais limitadas ao abrigo do acordo FATCA.
A Suíça transmite as informações bancárias ao fisco francês?
Em princípio, sim. A Suíça consta da lista e troca informações com a França desde 2018, sobre as contas de 2017, no âmbito do seu acordo com a União Europeia. Um banco suíço transmite, portanto, em princípio, todos os anos o saldo e os rendimentos das contas dos seus clientes residentes em França.
O Dubai transmite as informações bancárias ao fisco francês?
Em princípio, sim. O Dubai faz parte dos Emirados Árabes Unidos, que constam da lista francesa dos Estados e territórios parceiros do CRS. As instituições financeiras dos Emirados transmitem, portanto, em princípio, todos os anos informações sobre as contas dos seus clientes residentes em França.
As contas abertas nos Estados Unidos são comunicadas ao fisco francês?
Os Estados Unidos não aplicam o CRS. Transmitem, no entanto, em princípio, certas informações à França ao abrigo do acordo denominado «FATCA», de 14 de novembro de 2013. Na minha prática, estes envios são mais aleatórios e provêm muitas vezes de corretoras que mantêm as contas de títulos de trabalhadores que recebem ações do seu empregador. Haja ou não troca, uma conta nos Estados Unidos declara-se, em princípio, todos os anos em França.
A minha conta no estrangeiro está encerrada: o fisco francês pode sabê-lo?
Em princípio, sim. Com o CRS, o encerramento de uma conta é, em princípio, comunicado relativamente ao ano em que ocorre, e as informações dos anos anteriores podem já ter sido transmitidas. Além disso, uma conta encerrada durante o ano continua, em princípio, a ter de ser declarada em França relativamente a esse ano. Em princípio, encerrar uma conta não faz, portanto, desaparecer as obrigações passadas: a análise da situação por um advogado permite medir as suas consequências.
Marrocos e a Tunísia transmitem as informações bancárias ao fisco francês?
Em princípio, ainda não ao abrigo do CRS: segundo a OCDE, as suas primeiras trocas automáticas são esperadas até 2028. A administração francesa pode, no entanto, consoante os casos, obter informações por outras vias, nomeadamente através de um pedido dirigido à administração desses países. Sobretudo, uma conta em Marrocos ou na Tunísia declara-se, em princípio, todos os anos em França, exista ou não uma troca automática.
Quanto tempo depois do envio das informações reage o fisco?
Não existe um prazo fixado por lei. As informações sobre um ano chegam, em princípio, até 30 de setembro do ano seguinte; na minha prática, a administração reage depois, em geral, um a dois anos após as ter recebido. Para as contas de 2025, uma carta poderá, portanto, chegar em 2027 ou em 2028, dentro dos prazos de prescrição.
Como saber se o meu banco transmitiu as minhas informações?
Na União Europeia, as instituições financeiras são, em princípio, obrigadas a informar cada cliente em causa de que as suas informações serão recolhidas e transmitidas; noutros locais, as práticas variam. Nos meus processos, o primeiro sinal é muitas vezes a carta da administração, que os clientes raramente percebem resultar da troca automática. Em caso de dúvida sobre uma conta não declarada, uma análise por um advogado permite fazer o ponto da situação antes de qualquer diligência.
Textos de referência
- Código Geral dos Impostos francês (CGI): artigo 1649 AC (troca automática de informações relativas a contas financeiras), artigo 1649 A (declaração das contas abertas, detidas, utilizadas ou encerradas no estrangeiro), artigo 1736, IV (multas), artigo 1729-0 A (agravamento de 80 %), artigo 755 (bens cuja origem não é justificada).
- Livro dos Procedimentos Fiscais francês (LPF): artigo L23 C (justificação da origem dos bens), artigo L169 (prazo de liquidação de dez anos).
- Decreto n.º 2016-1683, de 5 de dezembro de 2016, que fixa as regras e procedimentos relativos à troca automática de informações sobre contas financeiras (norma comum de comunicação); portaria de 9 de dezembro de 2016 alterada, pela última vez pela portaria de 12 de março de 2026 (lista dos Estados e territórios parceiros).
- Diretiva 2014/107/UE do Conselho, de 9 de dezembro de 2014 (denominada «DAC 2»).
- Acordo multilateral entre autoridades competentes sobre a troca automática de informações de contas financeiras, de 29 de outubro de 2014 (OCDE).
- Acordo entre a França e os Estados Unidos, de 14 de novembro de 2013 (denominado «acordo FATCA»), aprovado pela Lei n.º 2014-1098, de 29 de setembro de 2014.
- OCDE, Fórum Global sobre Transparência e Troca de Informações para Fins Fiscais: situação dos compromissos (30 de setembro de 2026) e das trocas realizadas (23 de janeiro de 2026).
Cada situação é particular: país da conta, antiguidade, origem dos fundos, rendimentos declarados ou não. Me Uzan, advogado fiscalista em Paris, analisa a sua situação e estuda consigo, antes de qualquer diligência, as soluções mais adequadas. Veja também a página declarar uma conta no estrangeiro em França (formulário 3916), o artigo o fisco tem acesso às suas contas bancárias no estrangeiro? e, para uma conta que não foi declarada, a página sobre a regularização de uma conta no estrangeiro não declarada. Para falar sobre o assunto, marque uma consulta.