Votre compte en Suisse, au Portugal, à Singapour, à Dubaï ou en Chine est-il signalé à l’administration fiscale française ? La réponse tient en grande partie à une liste : celle des pays et territoires qui appliquent l’échange automatique d’informations sur les comptes financiers, connu sous son sigle anglais CRS (Common Reporting Standard, en français « norme commune de déclaration »), et qui transmettent, en principe, ces informations à la France.
Cet article donne cette liste en entier, dans un tableau simple, à jour au 2 novembre 2026, et l’explique pas à pas : ce que fait la banque étrangère, ce que reçoit le fisc français, combien de temps il met en général à réagir, et le cas particulier des États-Unis. Il ne traite que de la fiscalité française. Si vous détenez un compte à l’étranger qui n’a pas été déclaré, l’analyse de votre situation par un avocat permet de déterminer, avant toute démarche, les solutions les plus appropriées.
En bref
- Avec le CRS, les banques et autres établissements financiers d’un très grand nombre de pays identifient en principe chaque année les comptes de leurs clients résidents de France et transmettent des informations au fisc français, par l’intermédiaire de leur propre administration.
- La liste officielle française compte, au 2 novembre 2026, 119 pays et territoires, dont les 26 autres pays de l’Union européenne, la Suisse, le Royaume-Uni, Monaco, Singapour, Hong Kong, les Émirats arabes unis, la Chine, Israël et le Canada : voir le tableau ci-dessous.
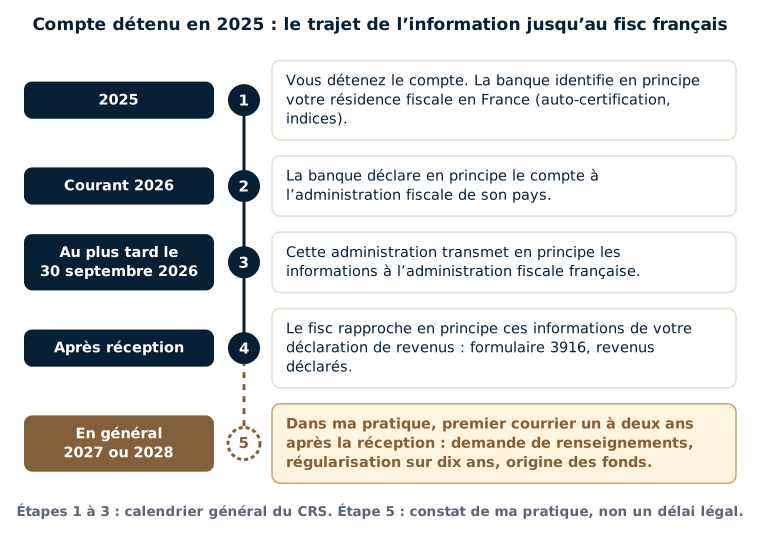
- Le fisc reçoit en principe l’identité du titulaire, le numéro du compte, son solde au 31 décembre et les revenus de l’année, au plus tard le 30 septembre de l’année suivante, sans montant minimal pour les comptes de particuliers.
- Les États-Unis n’appliquent pas le CRS : ils transmettent en principe des informations plus limitées, au titre de l’accord dit « FATCA » conclu avec la France en 2013.
- Un pays absent de la liste ne dispense pas, en principe, de déclarer le compte en France chaque année (formulaire 3916).
- Dans ma pratique, le fisc réagit en général un à deux ans après avoir reçu les informations. En cas de compte non déclaré, il est recommandé de faire analyser la situation par un avocat avant toute démarche.
Sommaire
- Le CRS, qu’est-ce que c’est ?
- La liste des pays dont les banques informent le fisc français
- Quelles informations le fisc français reçoit-il ?
- Les États-Unis : un cas à part
- Mon pays n’est pas dans la liste : que faut-il en penser ?
- Deux exemples chiffrés
- Et si un compte n’a pas été déclaré ?
- Ce que je vois dans mes dossiers
- Les erreurs les plus fréquentes
- FAQ
- Textes de référence
Le CRS, qu’est-ce que c’est ?
Le CRS est une règle commune, adoptée en 2014 sous l’égide de l’OCDE (Organisation de coopération et de développement économiques), qui organise un échange automatique d’informations bancaires entre administrations fiscales. « Automatique » signifie que personne n’a besoin de demander quoi que ce soit : chaque année, les informations partent en principe d’elles-mêmes, pour tous les comptes concernés.
Le principe est simple. Une banque étrangère doit en principe savoir dans quel pays chacun de ses clients est résident fiscal. Lorsqu’un client est résident de France, elle communique en principe chaque année des informations sur ses comptes à l’administration fiscale de son propre pays, qui les transmet à l’administration fiscale française. Pour le fisc français, c’est un peu comme si chaque banque étrangère remplissait, chaque année, une fiche au nom de chacun de ses clients résidents de France.
Les banques au sens courant ne sont pas les seules concernées : les courtiers qui tiennent des comptes-titres, certains assureurs (pour les contrats d’assurance-vie souscrits à l’étranger qui ont une valeur de rachat), les fonds d’investissement et certaines structures, comme des sociétés ou des trusts, sont aussi, en principe, visés. Un compte détenu au travers d’une société sans activité réelle peut ainsi être signalé au nom des personnes qui la contrôlent.
En France, ce dispositif repose sur l’article 1649 AC du code général des impôts (CGI) ; dans l’Union européenne, sur la directive dite « DAC 2 » de 2014. Le fonctionnement détaillé de l’échange (qui déclare, quand, comment) est expliqué dans l’article sur l’échange automatique des données bancaires ; le présent article se concentre sur la question « quels pays ? ».
Comment la banque sait-elle que vous vivez en France ?
Depuis 2016, à l’ouverture d’un compte, la banque demande en principe une auto-certification : un formulaire dans lequel le client indique son pays de résidence fiscale et son numéro fiscal. Pour les comptes plus anciens, elle recherche en principe des indices dans ses dossiers : adresse en France, numéro de téléphone français, virements réguliers vers un compte en France, procuration donnée à une personne qui vit en France… La résidence fiscale ne dépend en principe pas de la nationalité : elle correspond, en simplifiant, au pays où se trouvent le foyer, l’activité principale ou le centre des intérêts économiques (voir peut-on être résident fiscal dans deux pays ?).
La liste des pays dont les banques informent le fisc français
Le tableau ci-dessous reprend la liste officielle française des « États et territoires partenaires », c’est-à-dire des pays et territoires tenus, en principe, de transmettre à la France les informations prévues par le CRS. Cette liste est fixée par un arrêté du 9 décembre 2016, mis à jour chaque année ; la dernière mise à jour date du 12 mars 2026. Elle a été rapprochée des données publiées par l’OCDE sur les échanges effectivement réalisés.
| Zone | Pays et territoires dont les banques informent en principe le fisc français |
|---|---|
| Union européenne (26) | Allemagne, Autriche, Belgique, Bulgarie, Chypre, Croatie, Danemark, Espagne, Estonie, Finlande, Grèce, Hongrie, Irlande, Italie, Lettonie, Lituanie, Luxembourg, Malte, Pays-Bas, Pologne, Portugal, République tchèque, Roumanie, Slovaquie, Slovénie, Suède |
| Reste de l’Europe (22) | Albanie, Andorre, Arménie, Azerbaïdjan, Géorgie, Gibraltar, Groenland, Guernesey, Île de Man, Îles Féroé, Islande, Jersey, Liechtenstein, Moldavie, Monaco, Norvège, Royaume-Uni, Russie*, Saint-Marin, Suisse, Turquie, Ukraine |
| Amériques (12) | Argentine, Belize, Brésil, Canada, Chili, Colombie, Costa Rica, Équateur, Mexique, Panama, Pérou, Uruguay |
| Caraïbes et Atlantique (20) | Anguilla, Antigua-et-Barbuda, Aruba, Bahamas, Barbade, Bermudes, Curaçao*, Dominique, Grenade, Îles Caïmans, Îles Turques-et-Caïques, Îles Vierges britanniques, Jamaïque, Montserrat, Pays-Bas caribéens (Bonaire, Saint-Eustache et Saba), Saint-Christophe-et-Niévès, Saint-Martin (partie néerlandaise), Saint-Vincent-et-les-Grenadines, Sainte-Lucie, Trinité-et-Tobago* |
| Asie (14) | Brunei, Chine, Corée du Sud, Hong Kong (Chine), Inde, Indonésie, Japon, Kazakhstan, Macao (Chine), Malaisie, Maldives, Pakistan, Singapour, Thaïlande |
| Moyen-Orient (8) | Arabie saoudite, Bahreïn, Émirats arabes unis, Israël, Koweït, Liban, Oman, Qatar |
| Afrique (9) | Afrique du Sud, Ghana, Kenya, Maurice, Nigeria, Ouganda, Rwanda, Sénégal, Seychelles |
| Océanie et Pacifique (8) | Australie, Îles Cook, Îles Marshall, Nauru, Niue, Nouvelle-Zélande, Samoa, Vanuatu |
| Total | 119 pays et territoires |
Liste à jour au 2 novembre 2026 : arrêté du 9 décembre 2016, modifié en dernier lieu par l’arrêté du 12 mars 2026 ; données de l’OCDE (Forum mondial sur la transparence et l’échange de renseignements à des fins fiscales) de janvier et de septembre 2026. * Cas particuliers : voir le tableau suivant. Selon l’OCDE, Nauru et Niue n’ont pas d’établissement financier tenu de déclarer.
Les cas particuliers
Quelques pays appellent une précision : ceux de la liste dont les envois sont suspendus ou viennent de commencer, les États-Unis, qui ont leur propre système, et les pays qui se sont engagés à rejoindre l’échange sans l’avoir encore fait.
| Pays | Situation | En pratique |
|---|---|---|
| États-Unis | Pas de CRS : accord d’échange dit « FATCA », signé avec la France le 14 novembre 2013 | En principe, informations plus limitées ; dans ma pratique, envois plus aléatoires, souvent par des courtiers de plans d’actions de salariés |
| Russie | Sur la liste française | Selon l’OCDE, aucun envoi d’informations depuis 2022 |
| Curaçao | Sur la liste française | Échanges temporairement suspendus selon l’OCDE (janvier 2026) |
| Trinité-et-Tobago | Ajouté à la liste française en mars 2026 | Premiers échanges prévus en 2026 selon l’OCDE |
| Cap-Vert, Mongolie, Papouasie-Nouvelle-Guinée | Engagés à rejoindre l’échange | Premiers échanges prévus en 2027 selon l’OCDE |
| Maroc, Tunisie, Cameroun, Fidji, Liberia, Paraguay, Zambie | Engagés à rejoindre l’échange | Premiers échanges attendus d’ici 2028 selon l’OCDE |
| Jordanie, Monténégro | Engagés à rejoindre l’échange | Pas encore d’échange : cadre juridique pas encore en place selon l’OCDE |
Depuis quand les informations arrivent-elles ?
Les premiers échanges ont eu lieu en 2017, sur les comptes de 2016, entre une cinquantaine de pays et territoires, dont la France, la plupart des autres pays de l’Union européenne, le Royaume-Uni, Jersey, Guernesey, l’île de Man et le Liechtenstein. Un second groupe a commencé ses échanges en 2018, sur les comptes de 2017, notamment la Suisse, Monaco, Andorre, Singapour, Hong Kong, les Émirats arabes unis, le Canada, l’Australie, le Japon et la Chine. Pour un pays donné, les premiers envois vers la France ont parfois commencé un an ou deux plus tard. La liste française continue de s’allonger : l’Arménie, la Géorgie, la Moldavie et l’Ukraine y ont été ajoutées en 2025, l’Ouganda, le Rwanda, le Sénégal et Trinité-et-Tobago en 2026.
Pour un compte détenu depuis longtemps dans l’un des premiers pays, l’administration peut donc disposer d’informations remontant à 2016 ou 2017. Ce point compte : lorsqu’un compte à l’étranger n’a pas été déclaré, l’impôt sur le revenu peut en principe être réclamé sur dix ans au lieu de trois, sauf si le total des soldes des comptes à l’étranger n’a pas dépassé 50 000 € au cours de l’année concernée (voir l’article sur les délais de prescription d’un compte étranger non déclaré).
Quelles informations le fisc français reçoit-il ?
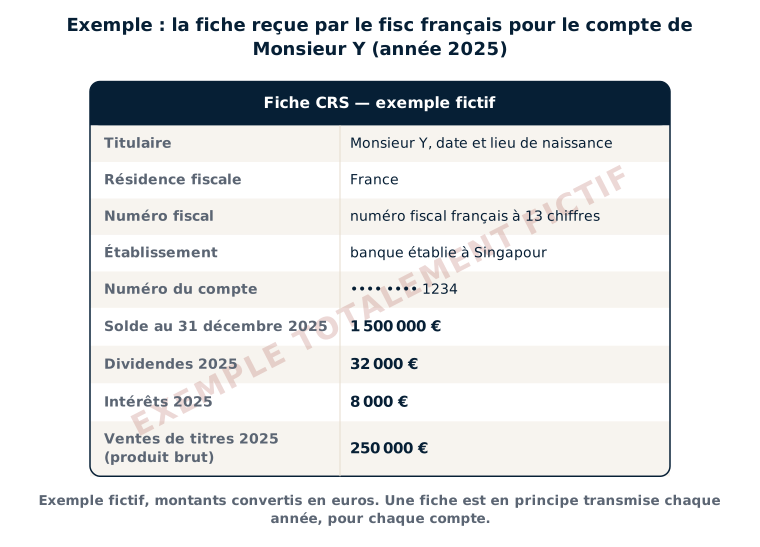
Pour chaque compte, l’établissement étranger transmet en principe :
- l’identité du titulaire : nom, adresse, pays de résidence, numéro d’identification fiscale, date et lieu de naissance ;
- l’identification du compte : numéro du compte, nom et identifiant de l’établissement ;
- le solde ou la valeur du compte au 31 décembre, ou l’indication que le compte a été clôturé dans l’année ;
- les revenus de l’année : montants bruts des intérêts, des dividendes et des autres revenus, ainsi que le produit brut des ventes de titres.
Pour les comptes de particuliers, il n’y a en principe aucun seuil : un compte presque vide peut être signalé. Au-delà de ces informations transmises chaque année, l’administration française peut aussi, selon les cas, interroger l’administration étrangère sur un compte précis (échange « sur demande ») ou s’appuyer sur d’autres sources, comme les virements reçus en France.
L’administration rapproche ensuite, en principe, ces informations de vos déclarations : formulaire 3916, qui sert à déclarer les comptes à l’étranger, et revenus déclarés. Lorsqu’un compte signalé n’y apparaît pas, elle peut notamment pré-cocher la case 8UU de la déclaration de revenus ou adresser une demande de renseignements ; dans ma pratique, elle demande toujours de justifier l’origine des fonds (voir l’article sur la demande de justification de l’origine des fonds d’un compte étranger).
Les États-Unis : un cas à part
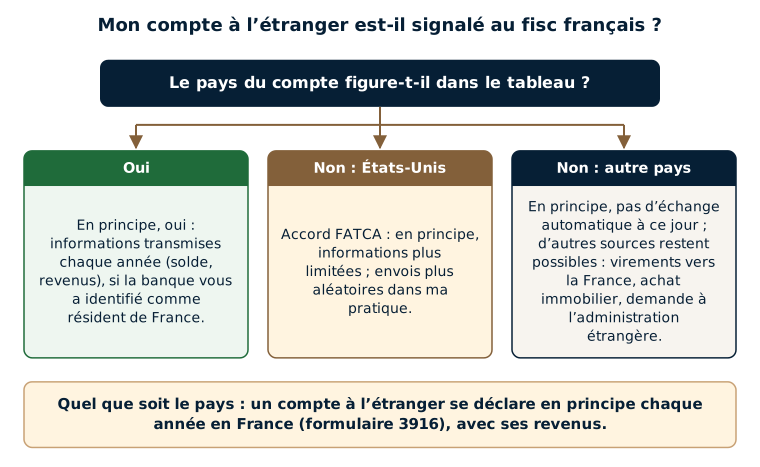
Les États-Unis n’appliquent pas le CRS. Ils ont leur propre loi, dite « FATCA », et ont signé avec la France, le 14 novembre 2013, un accord d’échange automatique d’informations, entré en vigueur en 2014. Cet accord est réciproque dans son principe, mais les informations que les États-Unis transmettent à la France sont en principe plus limitées que celles du CRS : elles portent sur certains revenus versés sur le compte, comme les intérêts et les dividendes de source américaine.
Dans ma pratique, les informations venant des États-Unis arrivent de façon plus aléatoire. Les établissements américains qui transmettent sont souvent des courtiers tenant les comptes-titres de salariés résidents de France, ouverts par leur employeur dans le cadre d’un plan d’attribution d’actions (RSU, actions gratuites, stock-options ou plan d’achat d’actions).
Qu’un échange ait lieu ou non, un compte ouvert aux États-Unis doit en principe être déclaré chaque année en France, comme tout compte à l’étranger, et ses revenus et plus-values déclarés selon les règles françaises.
Mon pays n’est pas dans la liste : que faut-il en penser ?
Un pays absent du tableau ne transmet en principe pas d’informations à la France au titre du CRS, du moins à ce jour. Deux précisions sont toutefois essentielles.
- L’obligation de déclarer ne dépend en principe pas de l’échange. Un résident de France déclare en principe chaque année tous ses comptes à l’étranger, quel que soit le pays (voir quel compte bancaire à l’étranger doit-on déclarer ?). L’oubli est en principe sanctionné par une amende de 1 500 € par compte et par année, portée à 10 000 € lorsque le pays n’a pas conclu avec la France de convention permettant l’accès aux renseignements bancaires.
- D’autres sources d’information existent. Un virement important venant de l’étranger sur un compte en France, l’achat d’un bien immobilier en France ou une demande d’assistance adressée à l’administration étrangère sont autant de voies par lesquelles l’administration peut apprendre l’existence d’un compte.
Plusieurs pays se sont par ailleurs engagés à rejoindre l’échange : le Maroc et la Tunisie, notamment, d’ici 2028 selon l’OCDE (voir le tableau des cas particuliers).
Deux exemples chiffrés
Exemple 1 (totalement fictif) : un compte-titres à Singapour
Monsieur Y a travaillé dix ans à Singapour avant de revenir s’installer en France en 2016. Il y a gardé un compte-titres d’une valeur de 1 500 000 €, qui rapporte environ 40 000 € par an d’intérêts et de dividendes. Il n’a jamais déclaré ce compte en France, ni ses revenus, pensant que ce compte ne concernait pas le fisc français.
Singapour figure dans le tableau. Chaque année, sa banque transmet donc en principe, par l’intermédiaire de l’administration de Singapour, le numéro du compte, son solde et ses revenus : pour l’année 2025, au plus tard le 30 septembre 2026. Dans mon expérience, un courrier de l’administration pourrait alors arriver en 2027 ou en 2028.
Ce qui pourrait être en jeu, en ordre de grandeur :
- l’impôt sur les revenus non déclarés, qui peut en principe être réclamé sur dix ans puisque le solde dépasse 50 000 € : 10 × 40 000 € = 400 000 € de revenus ; en retenant, pour simplifier, une imposition globale d’environ 30 % (impôt sur le revenu et prélèvements sociaux), environ 120 000 € d’impôt ;
- l’intérêt de retard (0,20 % par mois) et, selon les cas, une majoration de 80 % de l’impôt, soit environ 96 000 €, qui remplace alors les amendes de 1 500 € par année ;
- l’origine des 1 500 000 € : dans ma pratique, l’administration demande toujours de la justifier. À défaut de justification, ces avoirs pourraient, dans certains cas, être soumis aux droits de donation au taux de 60 %, soit jusqu’à 900 000 €. S’il peut prouver qu’ils proviennent de ses salaires de Singapour (bulletins de paie, relevés bancaires), cette taxation peut en principe être écartée.
Ces chiffres donnent un ordre de grandeur, pas le résultat d’un dossier réel : l’impôt dépend de chaque année, de la nature des revenus et, le cas échéant, de la convention fiscale avec Singapour, qui peut parfois réduire l’impôt français, ce que seule une analyse de la situation par un avocat permet de savoir. La façon de présenter le dossier peut aussi, selon les cas, peser sur l’issue.
Exemple 2 (totalement fictif) : les actions d’un employeur américain
Madame Z travaille en France pour la filiale d’un groupe américain. Depuis 2019, elle reçoit des actions de son employeur dans le cadre d’un plan de RSU. Les actions sont déposées sur un compte-titres que l’employeur a ouvert à son nom chez un courtier américain. Fin 2025, le compte vaut 1 200 000 €. En 2025, Madame Z a vendu des actions pour 900 000 €, avec une plus-value de cession de 400 000 €, qu’elle n’a pas déclarée.
Les États-Unis ne figurent pas dans le tableau : le courtier ne transmet en principe rien au titre du CRS. Il peut toutefois transmettre des informations au titre de l’accord FATCA et, dans ma pratique, ce sont justement les courtiers de ces plans d’actions qui transmettent le plus souvent. Surtout, l’absence d’échange ne change en principe rien aux obligations de Madame Z en France : déclarer le compte chaque année sur le formulaire 3916, et déclarer ses gains.
Pour la seule plus-value de 2025, l’impôt en jeu serait en principe, au prélèvement forfaitaire unique de 31,4 % (12,8 % d’impôt sur le revenu et 18,6 % de prélèvements sociaux pour les cessions réalisées depuis 2025), de 400 000 € × 31,4 % = 125 600 €, sans compter le gain d’acquisition des actions, qui suit des règles propres (voir le guide de la fiscalité des RSU). Avant toute démarche, l’analyse du plan et des déclarations déjà déposées par un avocat permet de déterminer les solutions appropriées.
Et si un compte n’a pas été déclaré ?
Découvrir que son pays figure dans le tableau inquiète souvent. Il n’y a pas de réponse unique : tout dépend du nombre d’années, des montants, de l’origine des fonds, des revenus déjà déclarés ou non, et de l’existence d’un courrier de l’administration. Avant toute démarche, il est recommandé de faire analyser la situation par un avocat, afin de déterminer les actions les plus appropriées.
Selon les cas, il peut s’agir de rassembler d’abord les justificatifs, notamment sur l’origine des fonds, d’envisager une régularisation, ou d’attendre de connaître les conditions du dispositif annoncé pour 2027 (voir faut-il attendre 2027 pour régulariser ?). Lorsqu’un courrier est déjà arrivé, les délais de réponse comptent et la réponse engage en principe pour la suite. Ces questions sont développées dans l’article sur la régularisation d’un compte étranger non déclaré et dans celui sur les amendes en cas de non-déclaration d’un compte à l’étranger.
Ce que je vois dans mes dossiers
Dans les dossiers que je traite, lorsque l’administration écrit au sujet d’un compte à l’étranger, elle en sait déjà beaucoup. Elle connaît en général le numéro des comptes, leur solde, le montant annuel des revenus financiers (intérêts, dividendes et produits des ventes de titres, à partir desquels se calculent les plus-values), le nom des titulaires et celui des personnes qui ont une procuration sur le compte, ainsi que les mouvements au débit ou au crédit lorsqu’ils sont importants.
L’administration ne réagit pas tout de suite : dans mon expérience, il s’écoule en général un à deux ans entre la réception des informations et son premier courrier. Mes clients se rendent d’ailleurs rarement compte que ce courrier est la conséquence directe de l’envoi des informations par leur banque étrangère. Depuis les premiers courriers liés à l’échange automatique, que j’ai vus arriver dès 2019, la demande est toujours la même : une régularisation sur dix ans et la justification de l’origine des fonds.
Les comptes concernés sont surtout des comptes-titres, des contrats d’assurance-vie et des comptes de retraite, situés dans tous les pays de l’Union européenne, en Chine, à Singapour, à Hong Kong, au Royaume-Uni, en Israël et, de plus en plus, en Argentine et au Canada : tous ces pays figurent dans le tableau. Pour les États-Unis, c’est plus aléatoire : les établissements américains qui transmettent sont souvent des courtiers tenant les comptes-titres de salariés résidents de France, ouverts par leur employeur dans le cadre d’un plan d’attribution d’actions.
Ces dossiers se préparent avec soin : chaque pièce et chaque mot comptent, et la façon de présenter la situation peut, selon les cas, peser sensiblement sur l’issue, sans qu’aucun résultat puisse être garanti.
Les erreurs les plus fréquentes
- Penser que son pays « ne transmet pas » sans vérifier : la liste compte 119 pays et territoires, dont la plupart des grandes places financières.
- Croire qu’un compte presque vide, inactif ou fermé échappe à l’échange : pour les comptes de particuliers, il n’y a en principe pas de seuil. La clôture d’un compte est, elle aussi, en principe signalée.
- Penser qu’une adresse à l’étranger communiquée à la banque met à l’abri : la banque doit en principe identifier la résidence fiscale réelle de son client (auto-certification, indices).
- Croire qu’un pays absent de la liste dispense de déclarer le compte en France.
- Oublier le compte-titres ouvert par un employeur étranger chez un courtier, en particulier aux États-Unis.
- Ne pas faire le lien entre le courrier du fisc et l’échange automatique, puis y répondre seul, trop vite ou en donnant beaucoup plus de détails que ce qui est demandé.
FAQ
Combien de pays transmettent des informations bancaires au fisc français ?
Au 2 novembre 2026, la liste officielle française des États et territoires partenaires du CRS compte 119 pays et territoires, dont les 26 autres pays de l’Union européenne, la Suisse, le Royaume-Uni, Singapour, Hong Kong et les Émirats arabes unis. Cette liste est mise à jour chaque année par arrêté, en dernier lieu le 12 mars 2026. Les États-Unis n’y figurent pas : ils transmettent en principe des informations plus limitées au titre de l’accord FATCA.
La Suisse transmet-elle les informations bancaires au fisc français ?
En principe, oui. La Suisse figure sur la liste et échange des informations avec la France depuis 2018, au titre des comptes de 2017, dans le cadre de son accord avec l’Union européenne. Une banque suisse transmet donc en principe chaque année le solde et les revenus des comptes de ses clients résidents de France.
Dubaï transmet-il les informations bancaires au fisc français ?
En principe, oui. Dubaï fait partie des Émirats arabes unis, qui figurent sur la liste française des États et territoires partenaires du CRS. Les établissements financiers des Émirats transmettent donc en principe chaque année des informations sur les comptes de leurs clients résidents de France.
Les comptes ouverts aux États-Unis sont-ils signalés au fisc français ?
Les États-Unis n’appliquent pas le CRS. Ils transmettent toutefois, en principe, certaines informations à la France au titre de l’accord dit « FATCA » du 14 novembre 2013. Dans ma pratique, ces envois sont plus aléatoires et viennent souvent de courtiers tenant les comptes-titres de salariés bénéficiaires d’actions de leur employeur. Qu’un échange ait lieu ou non, un compte aux États-Unis se déclare en principe chaque année en France.
Mon compte à l’étranger est fermé : le fisc français peut-il le savoir ?
En principe, oui. Avec le CRS, la clôture d’un compte est en principe signalée pour l’année où elle intervient, et les informations des années précédentes ont pu être transmises. Un compte clos dans l’année reste d’ailleurs, en principe, à déclarer en France pour cette année-là. Fermer un compte ne fait donc pas, en principe, disparaître les obligations passées : l’analyse de la situation par un avocat permet d’en mesurer les conséquences.
Le Maroc et la Tunisie transmettent-ils les informations bancaires au fisc français ?
En principe, pas encore au titre du CRS : selon l’OCDE, leurs premiers échanges automatiques sont attendus d’ici 2028. L’administration française peut toutefois, selon les cas, obtenir des informations par d’autres voies, notamment par une demande adressée à l’administration de ces pays. Surtout, un compte au Maroc ou en Tunisie se déclare en principe chaque année en France, qu’un échange automatique existe ou non.
Combien de temps après l’envoi des informations le fisc réagit-il ?
Il n’existe pas de délai fixé par la loi. Les informations sur une année arrivent en principe au plus tard le 30 septembre de l’année suivante ; dans ma pratique, l’administration réagit ensuite en général un à deux ans après les avoir reçues. Pour les comptes de 2025, un courrier pourrait donc arriver en 2027 ou en 2028, dans la limite des délais de prescription.
Comment savoir si ma banque a transmis mes informations ?
Dans l’Union européenne, les établissements financiers sont en principe tenus d’informer chaque client concerné que ses informations seront collectées et transmises ; ailleurs, les pratiques varient. Dans mes dossiers, le premier signe est souvent le courrier de l’administration, dont les clients mesurent rarement qu’il découle de l’échange automatique. En cas de doute sur un compte non déclaré, une analyse par un avocat permet de faire le point avant toute démarche.
Textes de référence
- Code général des impôts : article 1649 AC (échange automatique de renseignements relatifs aux comptes financiers), article 1649 A (déclaration des comptes ouverts, détenus, utilisés ou clos à l’étranger), article 1736, IV (amendes), article 1729-0 A (majoration de 80 %), article 755 (avoirs dont l’origine n’est pas justifiée).
- Livre des procédures fiscales : article L23 C (justification de l’origine des avoirs), article L169 (délai de reprise de dix ans).
- Décret n° 2016-1683 du 5 décembre 2016 fixant les règles et procédures concernant l’échange automatique de renseignements relatifs aux comptes financiers (norme commune de déclaration) ; arrêté du 9 décembre 2016 modifié, en dernier lieu par l’arrêté du 12 mars 2026 (liste des États et territoires partenaires).
- Directive 2014/107/UE du Conseil du 9 décembre 2014 (dite « DAC 2 »).
- Accord multilatéral entre autorités compétentes concernant l’échange automatique de renseignements relatifs aux comptes financiers du 29 octobre 2014 (OCDE).
- Accord entre la France et les États-Unis du 14 novembre 2013 (dit « accord FATCA »), approuvé par la loi n° 2014-1098 du 29 septembre 2014.
- OCDE, Forum mondial sur la transparence et l’échange de renseignements à des fins fiscales : état des engagements (30 septembre 2026) et des échanges réalisés (23 janvier 2026).
Chaque situation est particulière : pays du compte, ancienneté, origine des fonds, revenus déclarés ou non. Me Uzan, avocat fiscaliste à Paris, analyse votre situation et étudie avec vous, avant toute démarche, les solutions les plus appropriées. Voir aussi la page déclarer un compte à l’étranger (formulaire 3916), l’article est-ce que les impôts ont accès à vos comptes bancaires étrangers ? et, pour un compte qui n’a pas été déclaré, la page sur la régularisation d’un compte étranger non déclaré. Pour en parler, prenez rendez-vous.